Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 4 de 77
Questões por página:
Questões por página:
Concurso:
SEFAZ-PI
Disciplina:
Contabilidade Geral
mostrar texto associado
O valor total registrado no Balanço Patrimonial de 31/12/2024 da empresa Rentabilizando S.A., especificamente em relação às
duas aplicações financeiras realizadas em 01/12/2024, foi
Um lote de debêntures, no valor de R$ 20.000.000,00, foi emitido em 31/12/2023 pela empresa Sem Recursos S.A., com asseguintes características:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
O valor contábil do Patrimônio Líquido da empresa Sapatos de Luxo S.A., em 02/01/2018, era R$ 450.000.000. Nessa data, a
empresa Vestuários em Geral S.A. adquiriu 40% das ações da empresa Sapatos de Luxo S.A. pelo valor de R$ 240.000.000 ?
passou a deter o seu controle. O valor da aquisição corresponde à participação sobre o valor justo líquido dos ativos e passivos
adquiridos e a diferença entre o valor justo e o valor contábil dos ativos e passivos adquiridos da empresa Sapatos de Luxo S.A.
refere-se somente ao valor de um terreno que faz parte do Ativo Imobilizado da empresa.
Sabendo que a empresa Sapatos de Luxo S.A. apurou, em 2018, um lucro líquido de R$ 60.000.000 e propôs e pagou dividendos no valor de R$ 90.000.000, os valores evidenciados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018, nas demonstrações contábeis individuais da empresa Vestuários em Geral S.A., especificamente em relação ao investimento efetuado, foram, respectivamente, em reais:
Sabendo que a empresa Sapatos de Luxo S.A. apurou, em 2018, um lucro líquido de R$ 60.000.000 e propôs e pagou dividendos no valor de R$ 90.000.000, os valores evidenciados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018, nas demonstrações contábeis individuais da empresa Vestuários em Geral S.A., especificamente em relação ao investimento efetuado, foram, respectivamente, em reais:
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por
uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023,
constam da última coluna da tabela:
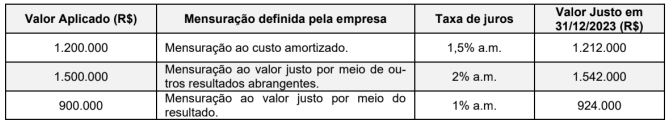
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
A Cia. X tinha, como único ativo, a participação de 100% na Cia. Y.
A Cia. X avaliava o investimento na Cia. Y pelo método da
equivalência patrimonial. Em 2023, a Cia. Y apurou resultado
líquido positivo de R$ 10.000. A Cia. X optou por destinar o valor
do Resultado de Equivalência Patrimonial para a formação da
Reserva de Lucros a Realizar.
Em 2024, foi verificado que o valor do resultado da Cia. X, do ano de 2023, foi realizado, uma vez que a Cia. Y pagou dividendos no valor correspondente ao lucro de 2023.
Assinale a opção correta sobre o impacto da reversão da reserva na Demonstração do Resultado da Cia. X, em 31/12/2024.
Em 2024, foi verificado que o valor do resultado da Cia. X, do ano de 2023, foi realizado, uma vez que a Cia. Y pagou dividendos no valor correspondente ao lucro de 2023.
Assinale a opção correta sobre o impacto da reversão da reserva na Demonstração do Resultado da Cia. X, em 31/12/2024.
