Questões de Concurso
Filtrar
243 Questões de concurso encontradas
Página 8 de 49
Questões por página:
Neste caso citado acima, qual é o registro realizado no momento do fato gerador?
- Registro no sistema orçamentário: D – Crédito Disponível C – Crédito empenhado a liquidar
- Registro no sistema de controle: D – Execução da Disponibilidade de Recurso C – DDR (Disponibilidade por Destinação de Recursos) comprometida por empenho
No momento da ocorrência do fato gerador: - Registro no sistema patrimonial: D – Variação Patrimonial Diminutiva C- Passivo Circulante
- Registro no sistema orçamentário D – Crédito Empenhado a Liquidar C- Crédito Empenhado em Liquidação
De acordo com a NBC TSP – Estrutura conceitual e nas informações disponíveis no comando da questão, pode-se afirmar que
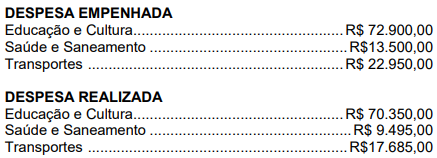
No encerramento do Sistema Orçamentário, seria procedido o seguinte lançamento no valor total de:
O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:
(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.
(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).
(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.
Assinale a alternativa que apresenta a sequência correta:
