Questões de Concurso
Filtrar
122 Questões de concurso encontradas
Página 14 de 25
Questões por página:
Questões por página:
Concurso:
Prefeitura de Machadinho - RS
Disciplina:
Contabilidade Geral
Qual é a principal
função da Contabilidade Fiscal e
Tributária?
mostrar texto associado
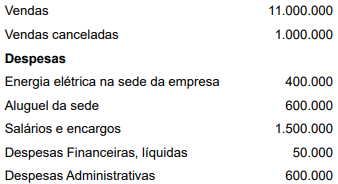
O valor da Cofins, a ser recolhido no mês de março, em
reais, será de:
O valor do Pis, a ser recolhido no mês de março, em reais, será de:
Concurso:
PBH Ativos S.A.
Disciplina:
Contabilidade Geral
Com base na legislação tributária em vigor, informe se é verdadeiro (V) ou falso (F) para o que se afirma sobre o
Imposto de Renda a seguir.
(__) No regime de apuração do lucro real, a base de cálculo do IRPJ e da CSLL pode ser ajustada por adições, exclusões e compensações de prejuízos fiscais, conforme a legislação tributária.
(__) No caso do IRRF, a retenção na fonte ocorre apenas para pessoas físicas que prestem serviços, não sendo aplicável em contratos celebrados por pessoas jurídicas.
(__) O regime de Lucro Arbitrado é uma modalidade especial de tributação que exime os contribuintes da obrigatoriedade de registrar suas operações contábeis em livros comerciais e fiscais, simplificando a apuração do Imposto de Renda.
Assinale a alternativa que apresenta a sequência CORRETA de respostas.
(__) No regime de apuração do lucro real, a base de cálculo do IRPJ e da CSLL pode ser ajustada por adições, exclusões e compensações de prejuízos fiscais, conforme a legislação tributária.
(__) No caso do IRRF, a retenção na fonte ocorre apenas para pessoas físicas que prestem serviços, não sendo aplicável em contratos celebrados por pessoas jurídicas.
(__) O regime de Lucro Arbitrado é uma modalidade especial de tributação que exime os contribuintes da obrigatoriedade de registrar suas operações contábeis em livros comerciais e fiscais, simplificando a apuração do Imposto de Renda.
Assinale a alternativa que apresenta a sequência CORRETA de respostas.
Disciplina:
Contabilidade Geral
No que se refere à contabilização de tributos, julgue o próximo item.
O cálculo da contribuição para a COFINS devida pelas pessoas jurídicas de direito privado deve partir do valor do lucro bruto evidenciado na demonstração do resultado do exercício, sobre o qual incidirão os ajustes estabelecidos na legislação vigente.
