Questões de Concurso
Filtrar
581 Questões de concurso encontradas
Página 30 de 117
Questões por página:
Questões por página:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor
patrimonial de uma universidade federal recebeu
processo administrativo referente à aquisição de
equipamentos de informática destinados aos
laboratórios do curso de Engenharia.
Ao analisar os documentos, o servidor verificou as seguintes informações:
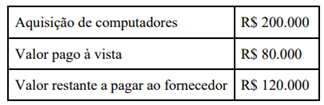
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal estava conferindo o encerramento financeiro do
exercício quando observou as seguintes informações:
• A universidade arrecadou R$ 5.000.000 durante o ano.
• Foram empenhadas despesas no valor de R$ 4.800.000.
• Desse total, apenas R$ 4.500.000 foram efetivamente pagos até 31 de dezembro.
Ao analisar os dados, o servidor concluiu que parte das despesas empenhadas permaneceu sem pagamento ao final do exercício.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
• A universidade arrecadou R$ 5.000.000 durante o ano.
• Foram empenhadas despesas no valor de R$ 4.800.000.
• Desse total, apenas R$ 4.500.000 foram efetivamente pagos até 31 de dezembro.
Ao analisar os dados, o servidor concluiu que parte das despesas empenhadas permaneceu sem pagamento ao final do exercício.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Durante o encerramento do exercício financeiro de uma
universidade federal, um técnico em contabilidade
recebeu o seguinte demonstrativo simplificado do setor
orçamentário:
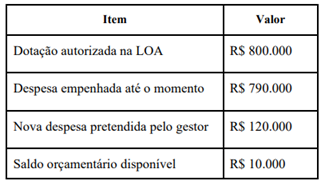
Mesmo após o alerta do setor contábil acerca da insuficiência orçamentária, o gestor informou que pretendia autorizar integralmente a nova despesa, alegando que o projeto era relevante para a universidade e que futuramente seria possível “ajustar os registros contábeis”.
Com base na Lei de Responsabilidade Fiscal, na Lei n. 4.320/1964 e nas normas aplicáveis à contabilidade pública, assinale a alternativa CORRETA.
Mesmo após o alerta do setor contábil acerca da insuficiência orçamentária, o gestor informou que pretendia autorizar integralmente a nova despesa, alegando que o projeto era relevante para a universidade e que futuramente seria possível “ajustar os registros contábeis”.
Com base na Lei de Responsabilidade Fiscal, na Lei n. 4.320/1964 e nas normas aplicáveis à contabilidade pública, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Conforme as normas gerais para elaboração e controle
dos orçamentos públicos (instituídas pela Lei n.
4.320/64), a Lei de Orçamento deve conter:
Concurso:
Câmara de Reserva - PR
Disciplina:
Contabilidade Pública
No encerramento do exercício da Câmara
Municipal, o Controlador Interno audita as despesas a
serem inscritas em Restos a Pagar (RP). Há empenhos de
serviços de manutenção predial realizados ate 31 de
dezembro, mas com liquidação orçamentária pendente
por falta de ateste fiscal. Diante da Lei Federal n° 4.320/1964 e das Instruções de Procedimentos Contábeis,
analise as assertivas abaixo:
I. Serviços prestados e não liquidados até 31 de dezembro devem ser inscritos em restos a pagar não processados em liquidação, com registro concomitante do passivo financeiro.
II. No primeiro ano de adoção do Plano de Contas Aplicado ao Setor Público (PCASP), RP não processados que constavam indevidamente no Passivo Financeiro devem ser ajustados contra Ajustes de Exercícios Anteriores no Patrimônio Líquido.
III. O cancelamento de Restos a Pagar não processados de exercícios anteriores gera, no sistema patrimonial, uma Variação Patrimonial Diminutiva (VPD) decorrente da extinção da obrigação de pagar.
Está CORRETO o que se afirma em:
I. Serviços prestados e não liquidados até 31 de dezembro devem ser inscritos em restos a pagar não processados em liquidação, com registro concomitante do passivo financeiro.
II. No primeiro ano de adoção do Plano de Contas Aplicado ao Setor Público (PCASP), RP não processados que constavam indevidamente no Passivo Financeiro devem ser ajustados contra Ajustes de Exercícios Anteriores no Patrimônio Líquido.
III. O cancelamento de Restos a Pagar não processados de exercícios anteriores gera, no sistema patrimonial, uma Variação Patrimonial Diminutiva (VPD) decorrente da extinção da obrigação de pagar.
Está CORRETO o que se afirma em:
