Questões de Concurso
Filtrar
140 Questões de concurso encontradas
Página 4 de 28
Questões por página:
Questões por página:
Disciplina:
Contabilidade Geral
A respeito dos marcos legais que instituem a obrigatoriedade da escrituração contábil no país, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) De acordo com a Lei nº 10.406 de 2002, todos as empresas e empresários são obrigadas a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o balanço de resultado econômico.
( ) Empresas optantes pelo sistema de tributação do Simples podem solicitar à Receita Federal do Brasil a extinção da obrigação de elaborar os demonstrativos contábeis.
( ) A Lei nº 6.404 de 1976 foi um grande avanço para a contabilidade no Brasil, ao definir regras para as sociedades anônimas.
( ) A Lei nº 6.385/76 disciplinou o mercado de capitais e criou a CVM (Comissão de Valores Mobiliários).
( ) Pela Lei nº 11.638/2007 foram alterados e revogados dispositivos da Lei nº 6.404/76 e da Lei nº 6.385/76, além de ter sido estendida às sociedades de grande porte a aplicação das normas referentes à elaboração e divulgação de demonstrações financeiras, tornando obrigatória a auditoria independente para essas entidades.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) De acordo com a Lei nº 10.406 de 2002, todos as empresas e empresários são obrigadas a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o balanço de resultado econômico.
( ) Empresas optantes pelo sistema de tributação do Simples podem solicitar à Receita Federal do Brasil a extinção da obrigação de elaborar os demonstrativos contábeis.
( ) A Lei nº 6.404 de 1976 foi um grande avanço para a contabilidade no Brasil, ao definir regras para as sociedades anônimas.
( ) A Lei nº 6.385/76 disciplinou o mercado de capitais e criou a CVM (Comissão de Valores Mobiliários).
( ) Pela Lei nº 11.638/2007 foram alterados e revogados dispositivos da Lei nº 6.404/76 e da Lei nº 6.385/76, além de ter sido estendida às sociedades de grande porte a aplicação das normas referentes à elaboração e divulgação de demonstrações financeiras, tornando obrigatória a auditoria independente para essas entidades.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Concurso:
Prefeitura de Ibema - PR
Disciplina:
Contabilidade Geral
Com relação a reservas de capital e de acordo com a lei 6.404/76, podemos afirmar que:
Concurso:
Prefeitura de Ibema - PR
Disciplina:
Contabilidade Geral
De acordo com a Lei 6.404/76, que dispõe das sociedades por ações e também as demais sociedades, em relação ao balanço patrimonial, podemos marcar como alternativa correta:
Disciplina:
Contabilidade Geral
A empresa Serviços Integrados Nexus S. A., cuja moeda funcional é o real, obteve, em 10/01/2025, um financiamento de US$ 30.000, sem juros, junto a uma instituição financeira estrangeira, com vencimento em quatro anos. As cotações do dólar relevantes são:
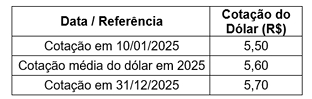
Com base nessas informações e considerando as disposições da Lei nº 6.404/1976 (Lei das Sociedades por Ações), é correto afirmar que o valor do financiamento a ser evidenciado no Balanço Patrimonial em 31/12/2025 foi
Com base nessas informações e considerando as disposições da Lei nº 6.404/1976 (Lei das Sociedades por Ações), é correto afirmar que o valor do financiamento a ser evidenciado no Balanço Patrimonial em 31/12/2025 foi
Disciplina:
Contabilidade Geral
Uma sociedade anônima apresentou, ao final do exercício social de 2025, um capital social integralizado de R$ 3.000.000 e reserva legal constituída no valor de R$ 600.000. No mesmo exercício, apurou lucro líquido de R$ 900.000. Com base nessas informações e na legislação societária, é correto afirmar que, na destinação do resultado do exercício, a sociedade
