Questões de Concurso
Filtrar
365 Questões de concurso encontradas
Página 18 de 73
Questões por página:
Questões por página:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor de
patrimônio de uma universidade federal recebe dez
computadores novos adquiridos para um laboratório de
informática. Antes da distribuição dos equipamentos
aos setores acadêmicos, a chefia solicita ao servidor que
realize os procedimentos de controle patrimonial e
efetue o registro adequado dos bens para futura
conferência física institucional. Durante reunião do
setor, um servidor recém-chegado afirma que o simples
recebimento da nota fiscal já dispensa qualquer outro
procedimento de identificação patrimonial dos
equipamentos.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor
patrimonial de uma universidade federal recebeu
processo administrativo referente à aquisição de
equipamentos de informática destinados aos
laboratórios do curso de Engenharia.
Ao analisar os documentos, o servidor verificou as seguintes informações:
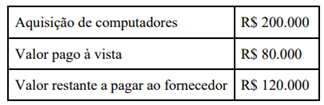
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal estava conferindo o encerramento financeiro do
exercício quando observou as seguintes informações:
• A universidade arrecadou R$ 5.000.000 durante o ano.
• Foram empenhadas despesas no valor de R$ 4.800.000.
• Desse total, apenas R$ 4.500.000 foram efetivamente pagos até 31 de dezembro.
Ao analisar os dados, o servidor concluiu que parte das despesas empenhadas permaneceu sem pagamento ao final do exercício.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
• A universidade arrecadou R$ 5.000.000 durante o ano.
• Foram empenhadas despesas no valor de R$ 4.800.000.
• Desse total, apenas R$ 4.500.000 foram efetivamente pagos até 31 de dezembro.
Ao analisar os dados, o servidor concluiu que parte das despesas empenhadas permaneceu sem pagamento ao final do exercício.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Concurso:
Câmara de Reserva - PR
Disciplina:
Contabilidade Pública
No encerramento do exercício da Câmara
Municipal, o Controlador Interno audita as despesas a
serem inscritas em Restos a Pagar (RP). Há empenhos de
serviços de manutenção predial realizados ate 31 de
dezembro, mas com liquidação orçamentária pendente
por falta de ateste fiscal. Diante da Lei Federal n° 4.320/1964 e das Instruções de Procedimentos Contábeis,
analise as assertivas abaixo:
I. Serviços prestados e não liquidados até 31 de dezembro devem ser inscritos em restos a pagar não processados em liquidação, com registro concomitante do passivo financeiro.
II. No primeiro ano de adoção do Plano de Contas Aplicado ao Setor Público (PCASP), RP não processados que constavam indevidamente no Passivo Financeiro devem ser ajustados contra Ajustes de Exercícios Anteriores no Patrimônio Líquido.
III. O cancelamento de Restos a Pagar não processados de exercícios anteriores gera, no sistema patrimonial, uma Variação Patrimonial Diminutiva (VPD) decorrente da extinção da obrigação de pagar.
Está CORRETO o que se afirma em:
I. Serviços prestados e não liquidados até 31 de dezembro devem ser inscritos em restos a pagar não processados em liquidação, com registro concomitante do passivo financeiro.
II. No primeiro ano de adoção do Plano de Contas Aplicado ao Setor Público (PCASP), RP não processados que constavam indevidamente no Passivo Financeiro devem ser ajustados contra Ajustes de Exercícios Anteriores no Patrimônio Líquido.
III. O cancelamento de Restos a Pagar não processados de exercícios anteriores gera, no sistema patrimonial, uma Variação Patrimonial Diminutiva (VPD) decorrente da extinção da obrigação de pagar.
Está CORRETO o que se afirma em:
Concurso:
Câmara de Reserva - PR
Disciplina:
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), a classificação da
receita orçamentária possui mecanismos que permitem
identificar características específicas do ingresso de
recursos arrecadados pela Administração Pública. Nesse
contexto, assinale a alternativa que indica a classificação
capaz de identificar se determinado ingresso corresponde
ao principal da receita, à multa ou à dívida ativa a ela
relacionada.
