Questões de Concurso
Filtrar
365 Questões de concurso encontradas
Página 22 de 73
Questões por página:
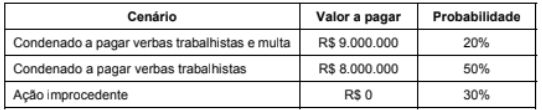
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) introduz a dívida ativa como sendo "o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez" (Tesouro Nacional, 2024, p. 492). No que tange à contabilização da dívida ativa prevista no MCASP, julgue os itens a seguir e registre V, para verdadeiras, e F, para falsas:
(__)A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público.
(__)Quanto à expectativa de realização, há a troca do crédito a receber no ativo circulante pelo crédito de dívida ativa no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
(__)É facultado ao ente utilizar contas de controle para acompanhar todo o processo de inscrição do crédito em dívida ativa, desde o inadimplemento até a efetiva inscrição.
Assinale a alternativa que apresenta a sequência correta:
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
