Questões de Concurso
Filtrar
146 Questões de concurso encontradas
Página 12 de 30
Questões por página:
Questões por página:
Um Auditor-Fiscal da Receita Federal está utilizando um modelo de regressão linear simples para estimar a Receita Bruta de
Vendas (Y) esperada de uma empresa varejista com base no seu Custo das Mercadorias Vendidas - CMV (X). A análise dos
últimos 24 meses apresentou os seguintes resultados:
• Equação de Regressão: ? = R$ 25.000,00 + 1,4X
• Coeficiente de Determinação R2 = 0,92
• Erro Padrão da Estimativa: R$ 10.000,00
Durante o período de auditoria atual, o contribuinte declarou um CMV de R$ 50.000,00 e uma Receita Bruta de Vendas de R$ 105.000,00. Com base no modelo de regressão, pode-se afirmar que:
No contexto de auditoria de demonstrações financeiras, o auditor muitas vezes utiliza variáveis auxiliares, como por exemplo, o valor contábil para projetar o valor total auditado de uma população.
Sobre a distinção técnica e a aplicabilidade do estimador de razão em comparação ao estimador de regressão, assinale a afirmativa correta.
Sobre a distinção técnica e a aplicabilidade do estimador de razão em comparação ao estimador de regressão, assinale a afirmativa correta.
Com relação aos métodos de estimação e aos modelos de regressão, assinale a afirmativa correta.
O Teorema de Gauss-Markov estabelece as condições sob as quais
o estimador de Mínimos Quadrados Ordinários (MQO) é o melhor
estimador linear não viesado (BLUE).
Sobre as propriedades dos estimadores, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) Um estimador é dito não viesado quando seu valor esperado é igual ao verdadeiro parâmetro populacional.
( ) Um estimador é consistente quando, à medida que o tamanho da amostra cresce, ele converge em probabilidade para o verdadeiro valor do parâmetro.
( ) Segundo o Teorema de Gauss-Markov, o estimador de MQO permanece BLUE mesmo quando há endogeneidade, isto é, correlação entre regressor e termo de erro.
As afirmativas são, respectivamente,
Em uma análise de produtividade administrativa, deseja-se ajustar um modelo de regressão linear simples da forma Y = ? + ?X + ?, em que X representa o número de servidores alocados em uma atividade e Y representa a quantidade de processos concluídos. Foram observados os seguintes valores:
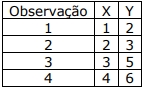
Assinale a alternativa que apresenta, aproximadamente, os valores de ? e ?.
Assinale a alternativa que apresenta, aproximadamente, os valores de ? e ?.
