Questões de Concurso
Filtrar
1.230 Questões de concurso encontradas
Página 24 de 246
Questões por página:
Questões por página:
O orçamento público brasileiro, conforme a Lei nº 4.320/1964 e
as diretrizes de planejamento da Constituição Federal de 1988,
deve discriminar a despesa mediante classificações obrigatórias
(institucional, funcional, programática e por natureza) para
evidenciar a política econômica e o programa de trabalho do
Governo.
Considere as seguintes ações de um órgão da Administração Pública, classificadas na Função 12 - Educação, e avalie a correlação entre sua classificação Programática, a Natureza da Despesa (GND) e a implicação primária em termos de sujeição ou não à limitação de empenho (contingenciamento).
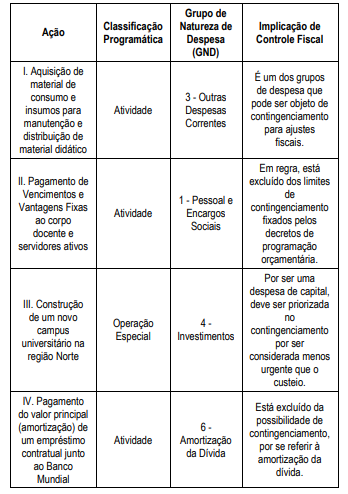
Assinale a opção que apresenta a correta correlação:
Considere as seguintes ações de um órgão da Administração Pública, classificadas na Função 12 - Educação, e avalie a correlação entre sua classificação Programática, a Natureza da Despesa (GND) e a implicação primária em termos de sujeição ou não à limitação de empenho (contingenciamento).
Assinale a opção que apresenta a correta correlação:
Durante a execução de uma obra pública, a Administração
Municipal verificou que a dotação orçamentária era insuficiente
para sua conclusão, havendo a necessidade de reforçá-la para
que o investimento público não fosse comprometido.
Na hipótese, assinale a opção que indica a medida que o Poder Executivo deverá adotar.
Na hipótese, assinale a opção que indica a medida que o Poder Executivo deverá adotar.
Nos termos da Lei de Responsabilidade Fiscal, a Lei de Diretrizes
Orçamentárias – LDO deve estar acompanhada do Anexo de
Metas Fiscais, que deverá conter informações que contribuem
para o equilíbrio das contas públicas.
Nesse sentido, assinale a opção que descreve corretamente uma informação veiculada no Anexo de Metas Fiscais.
Nesse sentido, assinale a opção que descreve corretamente uma informação veiculada no Anexo de Metas Fiscais.
Na Lei Orçamentária da União do ano 20XX (LOA) consta a ação
orçamentária nº 123F, com dotação para indenização a familiares
de mortos e desaparecidos em razão da participação em
atividades políticas.
Essa ação orçamentária deve ser tipificada como
Essa ação orçamentária deve ser tipificada como
Analise o excerto a seguir:
“O orçamento por desempenho, assim como o orçamento-programa, busca avaliar a efetividade dos gastos públicos com base nos resultados alcançados. No entanto, o orçamento por desempenho vai além do controle de resultados (...)”
(Luis Felipe Vidal Arellano, Introdução ao Direito Financeiro Brasileiro, 2025)
Considerando o excerto, é correto afirmar que a razão pela qual o orçamento por desempenho vai além do controle de resultados é:
