Questões de Concurso
Filtrar
115 Questões de concurso encontradas
Página 5 de 23
Questões por página:
Questões por página:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor de
patrimônio de uma universidade federal recebe dez
computadores novos adquiridos para um laboratório de
informática. Antes da distribuição dos equipamentos
aos setores acadêmicos, a chefia solicita ao servidor que
realize os procedimentos de controle patrimonial e
efetue o registro adequado dos bens para futura
conferência física institucional. Durante reunião do
setor, um servidor recém-chegado afirma que o simples
recebimento da nota fiscal já dispensa qualquer outro
procedimento de identificação patrimonial dos
equipamentos.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor
patrimonial de uma universidade federal recebeu
processo administrativo referente à aquisição de
equipamentos de informática destinados aos
laboratórios do curso de Engenharia.
Ao analisar os documentos, o servidor verificou as seguintes informações:
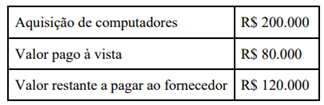
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Concurso:
Câmara de Reserva - PR
Disciplina:
Contabilidade Pública
No planejamento de despesas para
modernização do Plenário da Câmara Municipal, o
Controlador Interno revisa os codigos de classificação da
despesa orçamentária por natureza. Com base nas regras
do Manual de Contabilidade Aplicada ao Setor Público
(MCASP), analise o trecho abaixo:
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
Concurso:
SEPLAG-AL
Disciplina:
Contabilidade Pública
No que se refere à composição do patrimônio público, julgue o item seguinte.
Saldo patrimonial e resultado patrimonial são conceitos equivalentes que expressam o patrimônio líquido da entidade.
Concurso:
SEPLAG-AL
Disciplina:
Contabilidade Pública
No que se refere à composição do patrimônio público, julgue o item seguinte.
As dimensões temporais de presente, passado e futuro são essenciais para a caracterização de um item como ativo patrimonial.
