Questões de Concurso
Filtrar
1.085 Questões de concurso encontradas
Página 92 de 217
Questões por página:
Questões por página:
Concurso:
Prefeitura de Ipuã - SP
Disciplina:
Engenharia Civil
Considere que o consumo de argamassa por m² de parede utilizando bloco cerâmico de 8 furos é
de aproximadamente 0,012 m³ por m² de parede. Se a parede tem 16 m², quanto de massa será utilizado aproximadamente?
Concurso:
Prefeitura de Riachão do Jacuípe - BA
Disciplina:
Engenharia Civil
Durante a fiscalização de uma obra pública contratada por preços unitários, a empresa apresentou o seguinte boletim de medição:
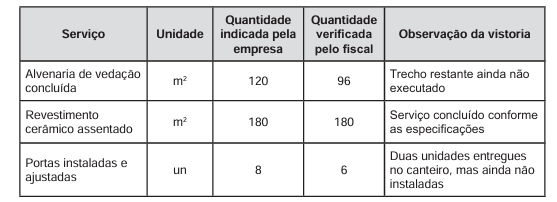
Boletim elaborado com base nos procedimentos de fiscalização e medição de obras públicas.
Antes do fechamento da medição, o representante da empresa solicitou o ateste integral das quantidades apresentadas, argumentando que a alvenaria seria concluída na semana seguinte e que as duas portas já se encontravam no canteiro.
A análise conjunta do boletim e das evidências da vistoria conduz o fiscal a
Boletim elaborado com base nos procedimentos de fiscalização e medição de obras públicas.
Antes do fechamento da medição, o representante da empresa solicitou o ateste integral das quantidades apresentadas, argumentando que a alvenaria seria concluída na semana seguinte e que as duas portas já se encontravam no canteiro.
A análise conjunta do boletim e das evidências da vistoria conduz o fiscal a
Disciplina:
Engenharia Civil
No contexto da orçamentação de obras e serviços de
engenharia, a elaboração e a análise de Composições
de Custos Unitários, a exemplo daquelas
disponibilizadas pelo Sistema Nacional de Pesquisa de
Custos e Índices da Construção Civil, exigem rigor
técnico na consideração de insumos, coeficientes de
consumo, encargos sociais e produtividade de
equipamentos. Com base nos conceitos fundamentais de
orçamentação e composições de custos, analise as
afirmativas a seguir:
I.O coeficiente de consumo de um insumo material em uma composição de custos representa estritamente a quantidade líquida teórica contida no produto final executado, sendo expressamente vedada a inclusão de quaisquer percentuais de perda por quebra, transporte interno ou manuseio no canteiro de obras, os quais devem ser lançados exclusivamente como custos indiretos na planilha orçamentária geral.
II. Nas composições de equipamentos, o custo horário produtivo difere do custo horário improdutivo essencialmente porque o segundo não computa os gastos com combustíveis, energia e operação direta, mas continua considerando as parcelas referentes à depreciação, juros e manutenção (custo de propriedade).
III.Os encargos sociais incidentes sobre a mão de obra horista refletem o custo total da hora efetivamente trabalhada, o qual é superior ao salário nominal/hora base, uma vez que o cálculo considera a proporção entre os dias trabalhados e os dias não trabalhados e as incidências sobre rescisões e obrigações previdenciárias.
IV.Na estrutura de formação do preço de venda a partir do custo direto obtido pelas composições analíticas, os Benefícios e Despesas Indiretas deve ser calculado por meio de uma fórmula de incidência que contemple os tributos incidentes sobre o faturamento, sendo inadequado o seu cálculo por meio da simples aplicação de um percentual linear direto sobre o custo total sem considerar o regime tributário e a carga fiscal.
Está correto o que se afirma em:
I.O coeficiente de consumo de um insumo material em uma composição de custos representa estritamente a quantidade líquida teórica contida no produto final executado, sendo expressamente vedada a inclusão de quaisquer percentuais de perda por quebra, transporte interno ou manuseio no canteiro de obras, os quais devem ser lançados exclusivamente como custos indiretos na planilha orçamentária geral.
II. Nas composições de equipamentos, o custo horário produtivo difere do custo horário improdutivo essencialmente porque o segundo não computa os gastos com combustíveis, energia e operação direta, mas continua considerando as parcelas referentes à depreciação, juros e manutenção (custo de propriedade).
III.Os encargos sociais incidentes sobre a mão de obra horista refletem o custo total da hora efetivamente trabalhada, o qual é superior ao salário nominal/hora base, uma vez que o cálculo considera a proporção entre os dias trabalhados e os dias não trabalhados e as incidências sobre rescisões e obrigações previdenciárias.
IV.Na estrutura de formação do preço de venda a partir do custo direto obtido pelas composições analíticas, os Benefícios e Despesas Indiretas deve ser calculado por meio de uma fórmula de incidência que contemple os tributos incidentes sobre o faturamento, sendo inadequado o seu cálculo por meio da simples aplicação de um percentual linear direto sobre o custo total sem considerar o regime tributário e a carga fiscal.
Está correto o que se afirma em:
Durante a execução de uma obra, a contratada alega
atraso de 12 dias por interferências não previstas em
projeto, pleiteando aditivo de prazo. A fiscalização
apura que: (i) as interferências afetaram apenas
atividades com folga total de 8 dias; (ii) o atraso
documentado no diário de obras foi de 12 dias corridos.
Considerando o art. 137 da Lei nº 14.133/2021 e o
impacto no caminho crítico, a conclusão tecnicamente
adequada é
Na elaboração do orçamento de referência de uma
obra pública do IFSC, o corpo técnico adotou o SINAPI
como sistema de referência. Para um serviço, o custo
unitário de referência (sem BDI) é de R$ 85,00/m², e
o BDI adotado para o empreendimento é de 22,5%.
Considerando o Decreto nº 11.462/2023 e as diretrizes
do Acórdão TCU nº 2.622/2013, o preço unitário de
referência do serviço, com BDI, é
