Questões de Concurso
Filtrar
1.547 Questões de concurso encontradas
Página 136 de 310
Questões por página:
Questões por página:
De acordo com a Lei Complementar nº 101/2000 - Lei de
Responsabilidade Fiscal, além de obedecer às demais
normas de contabilidade pública, a escrituração das contas
públicas observará, entre outras, as seguintes:
I. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.
Está(ão) CORRETO(S):
I. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.
Está(ão) CORRETO(S):
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
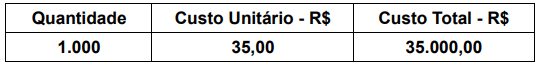
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Considere as seguintes operações realizadas por um Ente Público no decorrer de um
mês do exercício financeiro de 2026:
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
No primeiro dia do mês de junho de 2026, o departamento de contabilidade de uma
determinada prefeitura emitiu um relatório contendo todas as movimentações do Ente
relativas ao mês de maio de 2026. Os dados apresentados foram os seguintes:
- Recebimento receita tributária referente abril de 2026: R$ 1.200.000,00.
- Registro da receita tributária do mês de maio de 2026, com previsão de recebimento em junho de 2026: R$ 900.000,00.
- Recebimento de receita tributária (principal) inscrita em dívida ativa tributária no ano de 2025: R$ 300.000,00.
- Apropriação (registro contábil) dos encargos moratórios (juros e multa) sobre valores inscritos em dívida ativa tributária: R$ 50.000,00.
- Utilização de recursos da conta corrente para aplicação financeira com disponibilidade (liquidez) imediata: R$ 150.000,00.
Após os registros contábeis apresentados acima, é CORRETO afirmar que, ao final do mês de maio de 2026:
- Recebimento receita tributária referente abril de 2026: R$ 1.200.000,00.
- Registro da receita tributária do mês de maio de 2026, com previsão de recebimento em junho de 2026: R$ 900.000,00.
- Recebimento de receita tributária (principal) inscrita em dívida ativa tributária no ano de 2025: R$ 300.000,00.
- Apropriação (registro contábil) dos encargos moratórios (juros e multa) sobre valores inscritos em dívida ativa tributária: R$ 50.000,00.
- Utilização de recursos da conta corrente para aplicação financeira com disponibilidade (liquidez) imediata: R$ 150.000,00.
Após os registros contábeis apresentados acima, é CORRETO afirmar que, ao final do mês de maio de 2026:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Um Ente Público realizou a aquisição de um bem para o Ativo Imobilizado. Os dados da
aquisição foram os seguintes:
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido:
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido:
