Questões de Concurso
Filtrar
1.545 Questões de concurso encontradas
Página 40 de 309
Questões por página:
Questões por página:
O componente da dívida líquida do setor (DLSP), decorrente do
reconhecimento de dívidas passadas não contabilizadas
oportunamente ou decorrentes de ajustes patrimoniais
extraordinários, é denominado
Concurso:
TJ-SP
Disciplina:
Contabilidade Pública
Considere as informações a seguir, relativas ao exercício anterior de uma entidade pública, em R$:
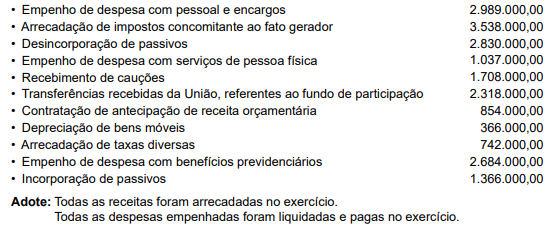
Com base exclusivamente nas informações apresentadas, o valor correspondente ao resultado patrimonial do período, em R$, é:
Concurso:
TJ-SP
Disciplina:
Contabilidade Pública
A Norma Brasileira de Contabilidade Técnica Setor
Público (NBC TSP) – Estrutura Conceitual prevê que,
para se reconhecer um item nas demonstrações contábeis, é necessário atribuir um valor monetário a ele. Isso
requer escolher a base de mensuração apropriada e
determinar se a mensuração do item cumpre as características qualitativas, levando-se em consideração as
restrições acerca da informação nos Relatórios Contábeis de Propósito Geral, inclusive que a mensuração seja
suficientemente relevante e fidedignamente representativa para o item a ser reconhecido nas demonstrações
contábeis. Pode haver incerteza associada à mensuração
de montantes apresentados nas demonstrações contábeis. Nesse sentido, o uso de estimativas é
Concurso:
TJ-SP
Disciplina:
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade
Aplicada ao Setor Público e com o Manual de Contabilidade Aplicada ao Setor Público, o valor justo do ativo
para o qual não existem transações de mercado comparáveis é mensurável confiavelmente se a variabilidade
na faixa de estimativas razoáveis do valor justo não for
significativa para esse ativo ou
Concurso:
TJ-SP
Disciplina:
Contabilidade Pública
mostrar texto associado
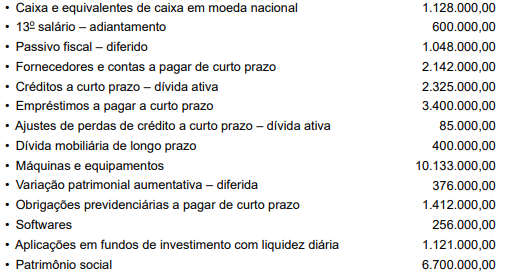
De acordo com o exposto, no Balanço Patrimonial do período, o total do Ativo Circulante é de:
