Questões de Concurso
Filtrar
1.547 Questões de concurso encontradas
Página 89 de 310
Questões por página:
Questões por página:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor de
patrimônio de uma universidade federal recebe dez
computadores novos adquiridos para um laboratório de
informática. Antes da distribuição dos equipamentos
aos setores acadêmicos, a chefia solicita ao servidor que
realize os procedimentos de controle patrimonial e
efetue o registro adequado dos bens para futura
conferência física institucional. Durante reunião do
setor, um servidor recém-chegado afirma que o simples
recebimento da nota fiscal já dispensa qualquer outro
procedimento de identificação patrimonial dos
equipamentos.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal recebeu a Demonstração das Variações
Patrimoniais (DVP) resumida do exercício financeiro
para conferência antes do envio ao setor de
contabilidade central.
O demonstrativo apresentava os seguintes valores:
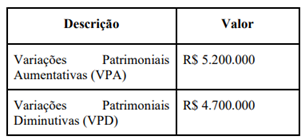
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
O demonstrativo apresentava os seguintes valores:
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade que atua no setor
patrimonial de uma universidade federal recebeu
processo administrativo referente à aquisição de
equipamentos de informática destinados aos
laboratórios do curso de Engenharia.
Ao analisar os documentos, o servidor verificou as seguintes informações:
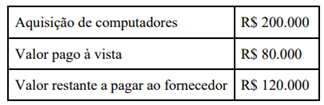
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Uma entidade do setor público adquiriu equipamentos
de informática em transação com contraprestação por
R$ 120.000,00, incorrendo ainda em custos de
instalação e transporte diretamente atribuíveis à
aquisição no valor de R$ 8.000,00. O contador registrou
o fato da seguinte forma:
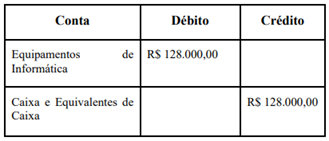
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Durante auditoria interna em uma universidade federal,
o técnico em contabilidade responsável pelos registros
contábeis do exercício é indagado sobre as regras de
lançamento contábil aplicadas pela instituição. O
servidor explica que todos os registros seguem as
normas do Plano de Contas Aplicado ao Setor Público
(PCASP) e as regras de integridade do Manual de
Contabilidade Aplicada ao Setor Público (MCASP). O
auditor apresenta ao técnico cinco afirmações sobre
registros contábeis.
Com base no MCASP, 11ª edição, Parte IV, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. Os lançamentos de natureza patrimonial podem, excepcionalmente, debitar e creditar contas de naturezas distintas quando o fato registrado tiver reflexos simultâneos no patrimônio e no orçamento, desde que haja autorização expressa do gestor contábil responsável pela unidade.
II. O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, estando os lançamentos restritos à natureza de informação a qual pertençam: patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) ou de controle (classes 7 e 8).
III. Não é permitido um lançamento na conta Clientes (classe 1) em contrapartida à conta Receita Realizada (classe 6), pois apesar de ser utilizado o método das partidas dobradas e de os valores lançados a débito e a crédito não apresentarem diferença no balancete, observa-se uma inconsistência de natureza de informação.
IV. Os atributos conceituais da conta contábil compreendem: código, título/nome, função e natureza do saldo, sendo que a natureza do saldo identifica se a conta tem saldo devedor, credor ou ambos.
V. Os passivos que dependam de autorização orçamentária para amortização ou resgate integram o passivo permanente.
Com base no MCASP, 11ª edição, Parte IV, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. Os lançamentos de natureza patrimonial podem, excepcionalmente, debitar e creditar contas de naturezas distintas quando o fato registrado tiver reflexos simultâneos no patrimônio e no orçamento, desde que haja autorização expressa do gestor contábil responsável pela unidade.
II. O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, estando os lançamentos restritos à natureza de informação a qual pertençam: patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) ou de controle (classes 7 e 8).
III. Não é permitido um lançamento na conta Clientes (classe 1) em contrapartida à conta Receita Realizada (classe 6), pois apesar de ser utilizado o método das partidas dobradas e de os valores lançados a débito e a crédito não apresentarem diferença no balancete, observa-se uma inconsistência de natureza de informação.
IV. Os atributos conceituais da conta contábil compreendem: código, título/nome, função e natureza do saldo, sendo que a natureza do saldo identifica se a conta tem saldo devedor, credor ou ambos.
V. Os passivos que dependam de autorização orçamentária para amortização ou resgate integram o passivo permanente.
