Filtrar
20 Questões de concurso encontradas
Página 1 de 4
Questões por página:
Questões por página:
Considere um processo 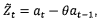 onde at representa um ruído branco com média zero e variância
constante. Defina um novo processo
 como

 e analise as afirmativas a seguir e assinale a opção
correta.
I- O processo é sempre inversível.
II- O processo, pode ser caracterizado como um
MA(2).
III- A função de autocorrelação de, é limitada a um
número finito de "lags".
IV- A função de autocorrelação parcial de possui
extensão finita.
onde at representa um ruído branco com média zero e variância
constante. Defina um novo processo como e analise as afirmativas a seguir e assinale a opção
correta. I- O processo
é sempre inversível. II- O processo
, pode ser caracterizado como um
MA(2). III- A função de autocorrelação de
, é limitada a um
número finito de "lags". IV- A função de autocorrelação parcial de
possui
extensão finita.
Considere um modelo autorregressivo de ordem 2, AR(2), dado por: Zt
= 0,5Zt – 1 + 0,3Zt – 2 + at.
A função densidade espectral desse modelo é dada por:
A função densidade espectral desse modelo é dada por:
Concurso:
Prefeitura de Rio de Janeiro - RJ
Disciplina:
Estatística
O número de ocorrências de um certo evento em t horas, segue
uma distribuição de Poisson com taxa de ocorrência ? por hora,
dada por
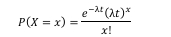
Com base nessas informações, indique o valor esperado do tempo entre duas ocorrências consecutivas deste evento.
Com base nessas informações, indique o valor esperado do tempo entre duas ocorrências consecutivas deste evento.
Concurso:
Prefeitura de Rio de Janeiro - RJ
Disciplina:
Estatística
Os algoritmos de Monte Carlo via Cadeias de Markov (MCMC) são amplamente utilizados na modelagem bayesiana com o objetivo de obter amostras da distribuição a posteriori das quantidades de interesse. Dois exemplos de algoritmos nesta classe são os chamados Gibbs Sampling e Metropolis-Hastings.
Sobre estes algoritmos,é correto afirmar que
Sobre séries temporais, assinale a opção correta.
