Filtrar
10 Questões de concurso encontradas
Página 1 de 2
Questões por página:
Questões por página:
Concurso:
Prefeitura de Tremembé - SP
Disciplina:
Estatística
Em um estudo epidemiológico conduzido com trabalha dores expostos a solventes orgânicos, avaliou-se a associação entre tempo de exposição e redução da velocidade de condução nervosa. A análise estatística apresentou valor de p = 0,04 para o coeficiente de regressão linear, e o intervalo de confiança de 95% para a diferença média entre expostos e não expostos variou de –2,1 a –0,3 ms.
Considerando esses achados, assinale a alternativa correta.
Concurso:
FUNPRESP-JUD
Disciplina:
Estatística
Acerca da modelagem estatística de dados, julgue o item a seguir.
Testes t e F em regressão linear dependem, em sua formação clássica, da validade da estrutura de variância assumida pelo modelo.
Seja a equação do modelo de regressão de efeito cúbico do tipo y = b0 + b1x + b2x2 + b3x3 em que y é a variável
resposta (dependente), x é a variável regressora (independente) e b0, b1, b2 e b3 são os coeficientes desconhecidos
do modelo. Considere uma análise com 10 pares de observações, em que foram obtidas as estimativas para cada
coeficiente e as estatísticas t de Student calculadas (tc) apresentadas no quadro a seguir.
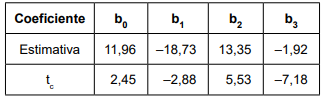
Alguns valores críticos de t de Student, tais que P(–tc < t < tc ) = 0,95 e ? = graus de liberdade, são:
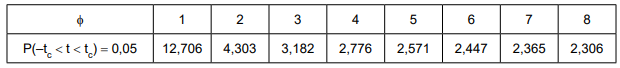
Nesse contexto, considerando uma significância de 5%, é correto afirmar que:
Alguns valores críticos de t de Student, tais que P(–tc < t < tc ) = 0,95 e ? = graus de liberdade, são:
Nesse contexto, considerando uma significância de 5%, é correto afirmar que:
Em um modelo de regressão linear múltipla, os valores da variável aleatória Y são previstos com base em valores observados da variável X = [X1, X2, X3], em que βi, i = 1,2, …, n, corresponde ao i-ésimo parâmetro do modelo e ε ao erro aleatório. O modelo linear com todas as variáveis independentes é:
Observe o modelo de regressão linear simples, em que β0 e β1 são parâmetros do modelo e ε é o erro aleatório:
y = β0 + β1 x1 + ε
Nesse caso, o parâmetro β1 corresponde:
y = β0 + β1 x1 + ε
Nesse caso, o parâmetro β1 corresponde:
