Questões de Concurso
Filtrar
62.489 Questões de concurso encontradas
Página 142 de 12.498
Questões por página:
Questões por página:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
Considere as seguintes informações relativas ao encerramento do último exercício financeiro de determinada
entidade pública:
• Previsão da receita orçamentária R$ 544.000,00 • Fixação da despesa orçamentária R$ 544.000,00 • Arrecadação de impostos R$ 394.000,00 • Empenho de despesas R$ 544.000,00 • Liquidação de despesas R$ 476.000,00 • Inscrição de despesas em restos a pagar R$ 184.000,00 • Recebimento de veículos em doação R$ 680.000,00
Considerado essas informações, o Balanço Financeiro da entidade, apresentará para o exercício seguinte, em R$, um saldo de
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
De acordo com a Estrutura Conceitual para Relatório
Financeiro, o conceito financeiro de capital é adotado
pela maioria das entidades na elaboração de suas demonstrações contábeis. Sob o conceito financeiro de
capital, tal como caixa investido ou poder de compra
investido, capital é sinônimo de
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
mostrar texto associado
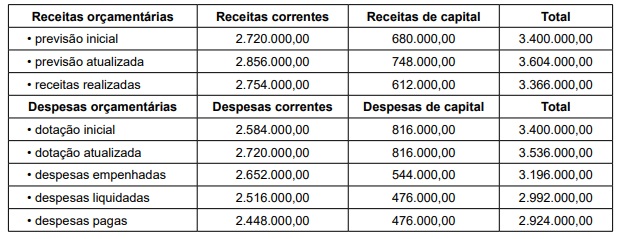
Considerando essas informações, o valor do resultado
da execução orçamentária em 31.12 do exercício em
análise corresponde a:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
mostrar texto associado
Considerando essas informações, o valor correspondente à economia orçamentária em 30.11 do período
em análise corresponde a:
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
Sobre os critérios de avaliação dos estoques, de acordo
com o Manual de Contabilidade Societária, a principal
diferença entre valor realizável líquido e valor justo é que
o primeiro representa o montante líquido que a entidade
espera realizar no decurso normal de suas operações,
enquanto o valor justo representa
