Questões de Concurso
Filtrar
10.229 Questões de concurso encontradas
Página 182 de 2.046
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
A NBC PO 900, publicada em 27 de novembro de 2019, trata da independência necessária para a execução de trabalhos de
asseguração que não sejam auditoria e revisão. Ela estabelece que os profissionais envolvidos nesses serviços devem manter
uma postura imparcial, evitando qualquer situação que possa comprometer sua objetividade. A norma também define os
princípios e requisitos específicos que devem ser seguidos para garantir que a independência seja preservada ao longo de todo
o processo, assegurando que os resultados obtidos sejam confiáveis e isentos de influência indevida.
Relacione os termos a seguir, constantes na NBC PO 900, com suas correspondências:
1. Trabalho de asseguração
2. Independência de pensamento
3. Trabalho de asseguração de relatório direto
4. Trabalho de asseguração baseados em afirmações
( ) A firma realiza diretamente a avaliação ou a mensuração do objeto, ou obtém uma declaração da parte responsável que realizou a avaliação ou a mensuração de que ela não está disponível para os usuários pretendidos.
( ) Postura que permite a apresentação de conclusão que não sofra efeitos de influências que comprometam o julgamento profissional, permitindo que a pessoa atue com integridade, objetividade e ceticismo profissional.
( ) Destina-se a aumentar o nível de confiança dos usuários pretendidos no resultado da avaliação ou mensuração de objeto em contraposição a critérios.
( ) A avaliação ou mensuração do objeto é realizada pela parte responsável. As informações do objeto estão na forma de afirmação pela parte responsável que é disponibilizada aos usuários pretendidos.
Assinale a opção que indica a relação correta, na ordem apresentada.
Uma empresa apresentava, em seu Balanço Patrimonial de 2023, um valor líquido contábil de R$400.000, correspondente a
uma máquina em seu ativo imobilizado (Custo de Aquisição de R$500.000 e Depreciação Acumulada de R$100.000).
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
O valor recuperável de ativos é fundamental para garantir a precisão das demonstrações financeiras e a integridade da posição
econômica de uma empresa. Ele assegura que os ativos não sejam sobreavaliados, refletindo seu valor real e evitando
distorções nos resultados financeiros. Isso não só proporciona transparência e confiança para investidores e credores, como
também ajuda na conformidade com normas contábeis e regulatórias. Suponha que a entidade identifique as seguintes
informações em relação a um item:
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
A empresa Alpha S.A. adquiriu, pelo valor de R$30.000, a empresa Beta S.A., sendo esse valor pago à vista. O Patrimônio Líquido
da empresa Beta era de R$5.000. A empresa Alpha, por meio de avaliação de consultores externos, efetuou os estudos para
determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
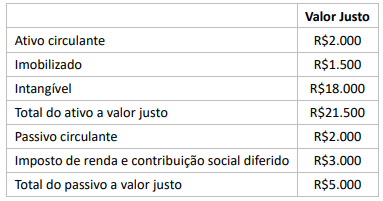
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
A NBC TG 01 (R4) trata da redução ao valor recuperável de ativos. Esse pronunciamento estabelece as normas para a avaliação
e o reconhecimento da perda por redução ao valor recuperável, abordando como e quando os ativos devem ser ajustados ao
seu valor recuperável estimado. Considere o caso em que a Empresa XPTO possui, em seu ativo, uma unidade geradora de
caixa formada por três máquinas industriais que fabricam juntas um determinado produto. Suponha que você tenha sido
contratado pela XPTO para realizar o teste de recuperabilidade dessa unidade geradora de caixa.
Os seguintes dados foram fornecidos:
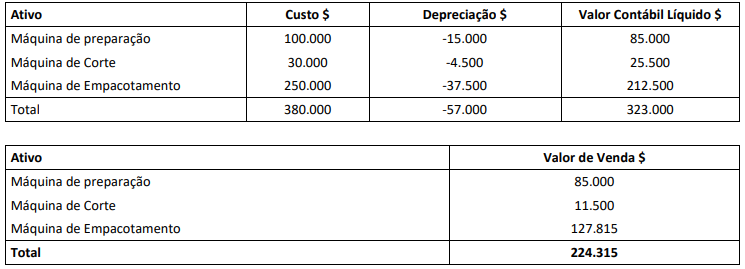
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Os seguintes dados foram fornecidos:
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
