Questões de Concurso
Filtrar
10.229 Questões de concurso encontradas
Página 183 de 2.046
Questões por página:
Questões por página:
Em 31 de dezembro de 20X3 a empresa ABC S.A. possuía 70% do capital votante da empresa XYZ S.A. que representava um
investimento de R$4.000. O patrimônio líquido da empresa XYZ em 31 de dezembro de 20X4 era de R$10.000. Havia uma
transação entre as empresas, que gerou um resultado (lucro) não realizado de R$1.000 reconhecido pela XYZ S.A..
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
Analise as informações de uma Sociedade Empresária S.A. a seguir:
Demonstração do Resultado do Exercício de 2024
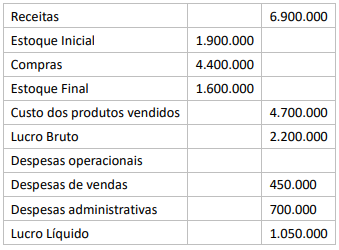
As demais informações do período de 31/12/2023 a 31/12/2024 foram:
1. O contas a receber apresentou redução de R$ 310 mil.
2. As despesas antecipadas aumentaram R$ 170 mil.
3. Os fornecedores diminuíram R$ 275 mil.
4. As outras contas a pagar diminuíram R$ 120 mil.
5. As despesas administrativas incluem despesa de depreciação de R$ 60 mil.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03, o perito contábil identificou que o Fluxo de Caixa Operacional de 2024 foi de
Em 05/01/2024, a Cia A adquiriu 80% de participação do capital social da Cia B por R$80.000, à vista. Na data, o patrimônio
líquido da Cia B era de R$150.000 e foi constatado que a mensuração dos valores de todos os elementos patrimoniais era igual
ao valor justo e que não havia ajuste a realizar no processo de alocação do preço pago. Ainda, a Cia A contratou um perito
contábil para rever todos os procedimentos e parâmetros analisados com o objetivo de validar o ganho existente a ser
reconhecido.
Considerando-se as informações apresentadas, a combinação de negócios foi caracterizada como uma situação de compra vantajosa. Na data da aquisição, o ganho existente deve ser reconhecido do seguinte modo:
Considerando-se as informações apresentadas, a combinação de negócios foi caracterizada como uma situação de compra vantajosa. Na data da aquisição, o ganho existente deve ser reconhecido do seguinte modo:
Uma Sociedade Empresária adquiriu de terceiros, em 01/01/2021, uma patente, por R$120.000. A administração julgou que
este ativo intangível tinha vida útil indefinida. Na data, os honorários profissionais diretamente relacionados para que a patente
ficasse em condições operacionais foram de R$25.000 e os custos com testes para verificar se a patente estava funcionando
adequadamente foram de R$15.000.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 2023 uma sociedade empresária registrou as seguintes saídas de caixa:
• Pagamento de despesas antecipadas relacionadas à 2024: R$30.000. • Pagamento de fornecedores de estoques adquiridos em 2022: R$40.000 • Pagamento de imposto sobre a renda de 2022: R$50.000. • Pagamento de emprésimo bancário que havia sido contraído em 2021: R$60.000. • Pagamento à vista pela compra de ativo imobilizado: R$70.000. • Pagamento de despesas de salários: R$80.000.
Considerando as informações apresentadas, um perito contábil, ao examinar a Demonstração dos Fluxos de Caixa da sociedade empresária em 31/12/2023, constatou que
