Questões de Concurso
Filtrar
10.365 Questões de concurso encontradas
Página 209 de 2.073
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
De acordo com a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a transgressão de preceito da norma constitui
infração ética, sancionada, segundo a gravidade.
Em relação às penalidades que podem ser aplicadas, analise as opções a seguir:
I. censura pública.
II. censura reservada.
III. advertência reservada.
Pode(m) ser de fato aplicada(s) a(s) seguinte(s) penalidade(s):
Em relação às penalidades que podem ser aplicadas, analise as opções a seguir:
I. censura pública.
II. censura reservada.
III. advertência reservada.
Pode(m) ser de fato aplicada(s) a(s) seguinte(s) penalidade(s):
Concurso:
CFC
Disciplina:
Contabilidade Geral
A NBC PO 900, publicada em 27 de novembro de 2019, trata da independência necessária para a execução de trabalhos de
asseguração que não sejam auditoria e revisão. Ela estabelece que os profissionais envolvidos nesses serviços devem manter
uma postura imparcial, evitando qualquer situação que possa comprometer sua objetividade. A norma também define os
princípios e requisitos específicos que devem ser seguidos para garantir que a independência seja preservada ao longo de todo
o processo, assegurando que os resultados obtidos sejam confiáveis e isentos de influência indevida.
Relacione os termos a seguir, constantes na NBC PO 900, com suas correspondências:
1. Trabalho de asseguração
2. Independência de pensamento
3. Trabalho de asseguração de relatório direto
4. Trabalho de asseguração baseados em afirmações
( ) A firma realiza diretamente a avaliação ou a mensuração do objeto, ou obtém uma declaração da parte responsável que realizou a avaliação ou a mensuração de que ela não está disponível para os usuários pretendidos.
( ) Postura que permite a apresentação de conclusão que não sofra efeitos de influências que comprometam o julgamento profissional, permitindo que a pessoa atue com integridade, objetividade e ceticismo profissional.
( ) Destina-se a aumentar o nível de confiança dos usuários pretendidos no resultado da avaliação ou mensuração de objeto em contraposição a critérios.
( ) A avaliação ou mensuração do objeto é realizada pela parte responsável. As informações do objeto estão na forma de afirmação pela parte responsável que é disponibilizada aos usuários pretendidos.
Assinale a opção que indica a relação correta, na ordem apresentada.
Relacione os termos a seguir, constantes na NBC PO 900, com suas correspondências:
1. Trabalho de asseguração
2. Independência de pensamento
3. Trabalho de asseguração de relatório direto
4. Trabalho de asseguração baseados em afirmações
( ) A firma realiza diretamente a avaliação ou a mensuração do objeto, ou obtém uma declaração da parte responsável que realizou a avaliação ou a mensuração de que ela não está disponível para os usuários pretendidos.
( ) Postura que permite a apresentação de conclusão que não sofra efeitos de influências que comprometam o julgamento profissional, permitindo que a pessoa atue com integridade, objetividade e ceticismo profissional.
( ) Destina-se a aumentar o nível de confiança dos usuários pretendidos no resultado da avaliação ou mensuração de objeto em contraposição a critérios.
( ) A avaliação ou mensuração do objeto é realizada pela parte responsável. As informações do objeto estão na forma de afirmação pela parte responsável que é disponibilizada aos usuários pretendidos.
Assinale a opção que indica a relação correta, na ordem apresentada.
Uma empresa apresentava, em seu Balanço Patrimonial de 2023, um valor líquido contábil de R$400.000, correspondente a
uma máquina em seu ativo imobilizado (Custo de Aquisição de R$500.000 e Depreciação Acumulada de R$100.000).
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
O valor recuperável de ativos é fundamental para garantir a precisão das demonstrações financeiras e a integridade da posição
econômica de uma empresa. Ele assegura que os ativos não sejam sobreavaliados, refletindo seu valor real e evitando
distorções nos resultados financeiros. Isso não só proporciona transparência e confiança para investidores e credores, como
também ajuda na conformidade com normas contábeis e regulatórias. Suponha que a entidade identifique as seguintes
informações em relação a um item:
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
A empresa Alpha S.A. adquiriu, pelo valor de R$30.000, a empresa Beta S.A., sendo esse valor pago à vista. O Patrimônio Líquido
da empresa Beta era de R$5.000. A empresa Alpha, por meio de avaliação de consultores externos, efetuou os estudos para
determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
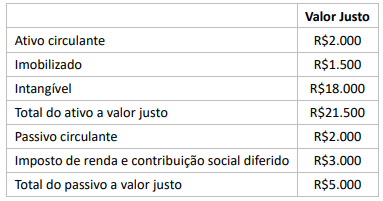
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
