Questões de Concurso
Filtrar
10.365 Questões de concurso encontradas
Página 210 de 2.073
Questões por página:
Questões por página:
A NBC TG 01 (R4) trata da redução ao valor recuperável de ativos. Esse pronunciamento estabelece as normas para a avaliação
e o reconhecimento da perda por redução ao valor recuperável, abordando como e quando os ativos devem ser ajustados ao
seu valor recuperável estimado. Considere o caso em que a Empresa XPTO possui, em seu ativo, uma unidade geradora de
caixa formada por três máquinas industriais que fabricam juntas um determinado produto. Suponha que você tenha sido
contratado pela XPTO para realizar o teste de recuperabilidade dessa unidade geradora de caixa.
Os seguintes dados foram fornecidos:
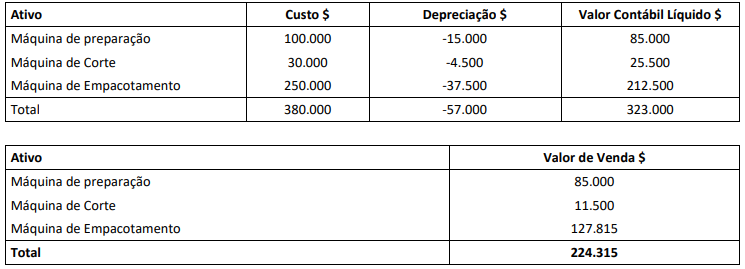
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Os seguintes dados foram fornecidos:
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Em 31 de dezembro de 20X3 a empresa ABC S.A. possuía 70% do capital votante da empresa XYZ S.A. que representava um
investimento de R$4.000. O patrimônio líquido da empresa XYZ em 31 de dezembro de 20X4 era de R$10.000. Havia uma
transação entre as empresas, que gerou um resultado (lucro) não realizado de R$1.000 reconhecido pela XYZ S.A..
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
Analise as informações de uma Sociedade Empresária S.A. a seguir:
Demonstração do Resultado do Exercício de 2024
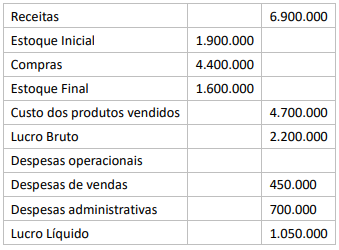
As demais informações do período de 31/12/2023 a 31/12/2024 foram:
1. O contas a receber apresentou redução de R$ 310 mil.
2. As despesas antecipadas aumentaram R$ 170 mil.
3. Os fornecedores diminuíram R$ 275 mil.
4. As outras contas a pagar diminuíram R$ 120 mil.
5. As despesas administrativas incluem despesa de depreciação de R$ 60 mil.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03, o perito contábil identificou que o Fluxo de Caixa Operacional de 2024 foi de
Em 05/01/2024, a Cia A adquiriu 80% de participação do capital social da Cia B por R$80.000, à vista. Na data, o patrimônio
líquido da Cia B era de R$150.000 e foi constatado que a mensuração dos valores de todos os elementos patrimoniais era igual
ao valor justo e que não havia ajuste a realizar no processo de alocação do preço pago. Ainda, a Cia A contratou um perito
contábil para rever todos os procedimentos e parâmetros analisados com o objetivo de validar o ganho existente a ser
reconhecido.
Considerando-se as informações apresentadas, a combinação de negócios foi caracterizada como uma situação de compra vantajosa. Na data da aquisição, o ganho existente deve ser reconhecido do seguinte modo:
Considerando-se as informações apresentadas, a combinação de negócios foi caracterizada como uma situação de compra vantajosa. Na data da aquisição, o ganho existente deve ser reconhecido do seguinte modo:
Uma Sociedade Empresária adquiriu de terceiros, em 01/01/2021, uma patente, por R$120.000. A administração julgou que
este ativo intangível tinha vida útil indefinida. Na data, os honorários profissionais diretamente relacionados para que a patente
ficasse em condições operacionais foram de R$25.000 e os custos com testes para verificar se a patente estava funcionando
adequadamente foram de R$15.000.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
