Questões de Concurso
Filtrar
10.348 Questões de concurso encontradas
Página 217 de 2.070
Questões por página:
A Cia. A, situada no Brasil, tem o real como moeda funcional. O balanço inicial da sociedade empresária, em 31/12/X0, era o seguinte:
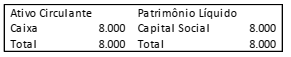
Com o objetivo de gerar informações mais relevantes para os usuários residentes em outros países, a sociedade empresária decidiu evidenciar também suas demonstrações contábeis em uma moeda de apresentação diferente da moeda funcional, como abordado na NBC TG 02 (03) – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. Desse modo, a Cia. A converteu suas demonstrações contábeis para a moeda dólar dos Estados Unidos.
No dia 31/12/X1, a Cia. A auferiu receitas de R$ 5.500 e despesas de R$ 1.100, ambas à vista. As cotações do dólar, em 31/12/X0 e em 31/12/X1, eram, respectivamente, de R$ 5,00 e de R$ 5,50.
Assinale a opção que indica o valor do ajuste acumulado de
conversão em dólares, apresentado no balanço patrimonial da
Cia. A, em seu patrimônio líquido, em 31/12/X1.
Em 31/12/X0, uma sociedade empresária adquiriu 5% das ações de uma companhia aberta por R$ 20.000.
No ano de X1, a variação do valor justo das ações foi de R$ 12.000. A sociedade empresária reconheceu esse efeito em resultados abrangentes, de acordo com a NBC TG 48- Instrumentos Financeiros.
Em 31/12/X1, a sociedade empresária vendeu esse investimento por R$ 32.000.
Assinale a opção que indica o valor reconhecido na Demonstração do Resultado do Exercício da sociedade empresária no momento da venda.
