Questões de Concurso
Filtrar
10.356 Questões de concurso encontradas
Página 370 de 2.072
Questões por página:
Questões por página:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Uma empresa realizou a emissão de debêntures para captação de recursos com as seguintes características:
• Data da emissão: 31/12/2024
• Valor da emissão: R$ 20.000.000,00
Prazo total: 10 anos
• Taxa de juros: 9% ao ano
• Pagamentos anuais: R$ 3.116.401,80
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 608.765,77.
Tendo em vista que a expectativa do mercado futuro de juros é uma queda da taxa nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000.00. Com isso, a taxa de custo efetivo da emissão foi de 7.5% ao ano.
Está correto afirmar que o valor
• Data da emissão: 31/12/2024
• Valor da emissão: R$ 20.000.000,00
Prazo total: 10 anos
• Taxa de juros: 9% ao ano
• Pagamentos anuais: R$ 3.116.401,80
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 608.765,77.
Tendo em vista que a expectativa do mercado futuro de juros é uma queda da taxa nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000.00. Com isso, a taxa de custo efetivo da emissão foi de 7.5% ao ano.
Está correto afirmar que o valor
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
A empresa Estrangeira Corporation atua no mercado americano e elabora suas demonstrações contábeis em dólar norte-americano que é sua moeda funcional. A empresa Brasileira S.A. tem uma participação de 40% na empresa Estrangeira
Corporation e, por ter influência significativa na empresa investida, caracteriza-se como coligada. O investimento foi adquirido em
31/12/2024 e registrado no grupo do Ativo Não Circulante do Balanço Patrimonial da empresa Brasileira S.A. pelo valor de
R$ 40.000.000.
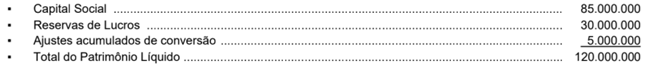
O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi R$ 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025:
A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi R$ 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025:
A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
No mês de dezembro de 2024, a empresa comercial Vendas Segmentadas S.A. realizou somente as três vendas apresentadas
na tabela a seguir:
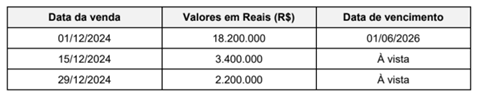
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026.
Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026.
Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
A empresa Investidora Brasileira S.A. detinha uma única participação societária em uma empresa coligada no exterior. Em
31/12/2025, a Investidora Brasileira S.A. apresentava os seguintes registros em seu Balanço Patrimonial, relacionados com esse
investimento:
• Valor contábil do investimento: R$ 13.800.000
• Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor)
Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000.
O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
• Valor contábil do investimento: R$ 13.800.000
• Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor)
Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000.
O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
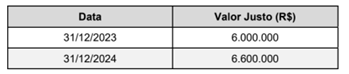
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
