Questões de Concurso
Filtrar
10.356 Questões de concurso encontradas
Página 372 de 2.072
Questões por página:
Questões por página:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
A empresa Só Arrendo S.A. necessitava de um equipamento de produção e realizou um contrato de arrendamento pelo prazo de
4 anos. O contrato foi iniciado em 31/12/2023, o equipamento começou a ser utilizado em 01/01/2024 e a empresa definiu sua
utilização por 8 anos. No final do prazo de utilização, o equipamento não terá valor para revenda (sucata) e a empresa estima que
incorrerá em gastos de R$ 740.000,00 para sua desmontagem e remoção. O contrato de arrendamento será pago em 4 parcelas
anuais, iguais e consecutivas de R$ 1.410.059,17 e a primeira parcela venceu em 31/12/2024. Sabendo-se que a taxa incremental
sobre empréstimos da empresa é 5,0% a.a., que corresponde a uma taxa de 48% acumulada no período de utilização do equipamento, e que o valor presente das parcelas do contrato era R$ 5.000.000,00, em 31/12/2023, é correto afirmar que a empresa
Só Arrendo S.A. reconheceu
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
O Balanço Patrimonial de 31/12/2023 da empresa Todos na Copa S.A. apresentava o Patrimônio Líquido registrado pelo valor de
R$ 200.000.000. O valor justo líquido dos ativos e passivos identificáveis da empresa era, nessa data, R$ 250.000.000 e foi obtido
por laudo de avaliação de empresa externa, sendo que a diferença entre o valor contabilizado e o valor justo se refere a um terreno
que havia sido adquirido pela empresa em 2018.
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o
grupo do Patrimônio líquido, com os valores expressos em reais:
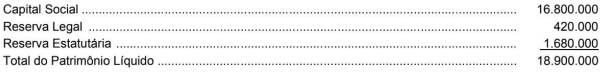
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
O Balanço Patrimonial de uma empresa em 31/12/2024 apresentava, no grupo do Ativo não circulante, um ativo intangível
registrado pelo saldo contábil de R$ 6.912.000, composto dos seguintes valores que estão expressos em reais:
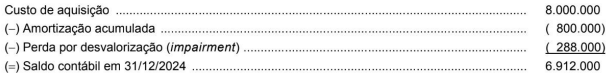
O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:

A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:
A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
Uma máquina foi adquirida por uma empresa no dia 30/11/2020 e começou a ser utilizada na produção no dia 02/01/2021. O preço
pago à vista pela aquisição foi R$ 15.300.000, a empresa definiu a vida útil da máquina em 20 anos e o valor residual estimado
para sua venda no final do prazo de vida útil foi R$ 900.000. No final do ano de 2021, a empresa revisou sua política de uso da
máquina e redefiniu a vida útil remanescente para 15 anos. O novo valor residual estimado para a máquina no final do novo prazo
remanescente foi R$ 1.080.000.
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
