Questões de Concurso
Filtrar
7.599 Questões de concurso encontradas
Página 526 de 1.520
Questões por página:
Analise as perguntas abaixo:
I. O dono de uma empresa subtrai valores do caixa decorrentes da atividade comercial para pagar contas de sua residência. Ao fazê-lo, estará deixando de observar qual Princípio da Contabilidade?
II. A empresa comercial vendeu mercadorias em janeiro de 2018, porém recebeu o valor apenas em março do mesmo ano. O contador registrou a receita referente ao mês de janeiro. Qual Princípio de Contabilidade é evidenciado?
II. Uma empresa provisiona os Créditos de Liquidação Duvidosa em 2% do valor das duplicatas a receber emitidas no ano. Que Princípio de Contabilidade foi observado?
A alternativa cujos Princípios de Contabilidade preenchem respectivamente as perguntas acima é:
A tabela progressiva para cálculo anual do Imposto sobre a Renda da Pessoa Física para o exercício de 2013, ano-calendário 2012, é apresentada abaixo:
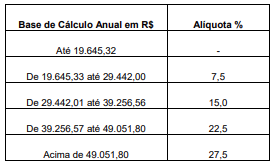
Disponível em: http://www.receita.fazenda.gov.br/Aliquotas/ TabProgressiva2012a2
Uma pessoa foi sorteada com um bilhete de loteria no ano de 2012 no valor de 100.000,00 reais. O imposto foi deduzido no ato da premiação. Na tabela abaixo, apresentamos uma simulação de dedução de imposto de renda:
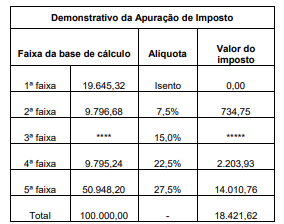
Disponível em: http://www.receita.fazenda.gov.br/Aplicacoes /ATRJO/ Simulador/
Obs.: O valor de cada faixa da base de cálculo no Demonstrativo de Apuração de Imposto é obtido a partir da subtração das faixas correspondentes do Quadro de valores da Base de Cálculo Anual em R$.
Qual o valor de imposto pago pelo ganhador do prêmio na 3ª faixa da base de cálculo?
A tabela a seguir mostra as taxas anuais de depreciação admitidas pela Receita Federal para efeitos de ajustes da base de cálculo do imposto sobre a renda e da contribuição social sobre o lucro líquido das pessoas jurídicas.
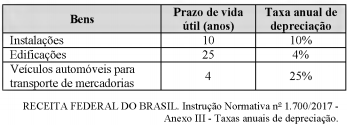
Com base na referida tabela, calcule, em reais, pelo método de depreciação linear, a depreciação a ser contabilizada, no final do primeiro ano, de um veículo adquirido, em 1° de outubro de um ano, para a entrega de produtos e serviços aos clientes, no valor de R$ 60.000,00, sem valor residual ao final do período.
