Questões de Concurso
Filtrar
10.356 Questões de concurso encontradas
Página 60 de 2.072
Questões por página:
Determinada empresa apresentou os seguintes saldos em sua contabilidade, em 31/12/2024:
• Recebimento pela venda de equipamento: R$ 150.000,00
• Juros pagos: R$ 100.000,00
• Recebimento pela emissão de ações: R$ 500.000,00
• Lucro líquido: R$ 1.700.000,00
• Resultado de equivalência patrimonial: R$ 400.000,00
• Depreciação: R$ 250.000,00
Sabendo que a empresa elabora a sua Demonstração dos Fluxos de Caixa ? DFC pelo método indireto, qual o valor da primeira linha apresentada para determinação do fluxo de caixa das atividades operacionais na DFC, em 31/12/2024, que posteriormente deverá ser ajustado pelo disposto na NBC TG 03 (R3) ? Demonstração dos Fluxos de Caixa?
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:
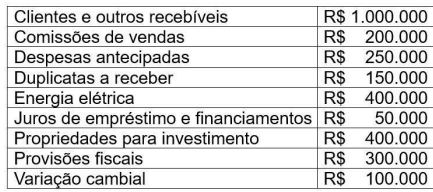
Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade:
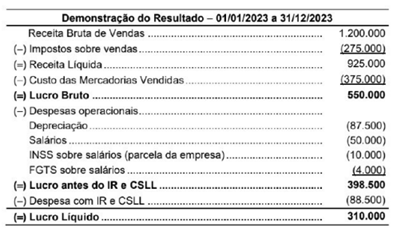
Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500 ? que o valor do INSS incluído nas despesas com salários era R$ 6.000, o valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado ao governo na forma de tributos e impostos foram em 2023, respectivamente e em reais,
• Custo de aquisição.......................................... .................R$ 3.800.000
• Perda por desvalorização (impairment)............................... R$ 800.000
As seguintes informações foram identificadas, em 31/12/2024, para que a empresa realizasse o teste de recuperabilidade(impairment) para esse ativo intangível:
• Valor em uso.........................................................................................R$ 4.000.000
•Valor justo líquido das despesas de venda............................................R$ 2.800.000
Sabendo-se que o ativo intangível não corresponde a ágio por expectativa de resultados futuros, a empresa Ativos Irreais S.A.
