Filtrar


Questões por página:
Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a classificação do patrimônio público, sob o enfoque contábil, está estruturado nos seguintes grupos:
Sobre a despesa pública,

Considere as informações extraídas do Balanço Financeiro de uma entidade pública referente ao exercício de 20X1:
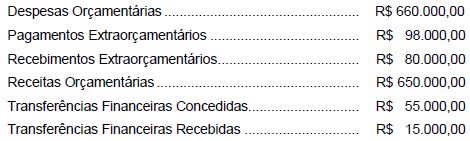
Com base nessas informações e sabendo que o valor dos restos a pagar inscritos no exercício de 20X1 foi R$ 50.000,00, houve, no Saldo em Espécie, em reais,

Ao analisar os registros contábeis de uma fundação instituída e mantida pelo poder público, o auditor percebeu que uma parcela de suas receitas era oriunda de prestação de serviços específicos, como a produção de vídeos institucionais, cujo reconhecimento era realizado no momento da arrecadação. Neste caso, de acordo com a Resolução CFC nº 1.111/2007 e alterações posteriores, não houve obediência ao princípio contábil

Considere as classes de contas do Plano de Contas Aplicado ao Setor Público abaixo.

1. Ativo;
2. Passivo e Patrimônio Líquido;
3. Variações Patrimoniais Diminutivas;
4. Variações Patrimoniais Aumentativas;
5. Controles da Aprovação do Planejamento e Orçamento;
6. Controles da Execução do Planejamento e Orçamento;
7. Controles Devedores;
8. Controles Credores.

Para o registro do pagamento a fornecedores, quanto à natureza patrimonial da informação, devem ser utilizadas contas APENAS das classes