Questões de Concurso
Filtrar
9.619 Questões de concurso encontradas
Página 403 de 1.924
Questões por página:
Questões por página:
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
O ente público BCA desenvolveu internamente um sistema para a gestão de contratos. Durante à processo, incorreu nos seguintes
gastos:
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público & acerca das demonstrações contábeis aplicadas ao setor público, tem-se que
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
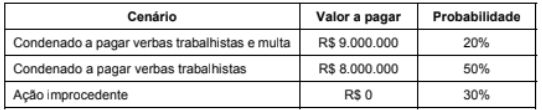
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Os ativos contingentes cuja entrada de recursos seja considerada provável, de acordo com o Manual de Contabilidade Aplicada
ao Setor Público,
