Questões de Concurso
Filtrar
9.619 Questões de concurso encontradas
Página 420 de 1.924
Questões por página:
Questões por página:
mostrar texto associado
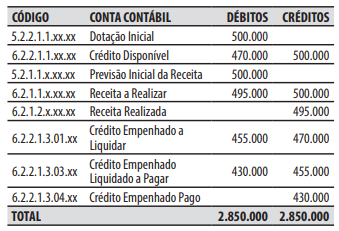
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo
Considere a sucessão de fatos ocorridos em um
município, relativa a um contribuinte do Imposto Predial e Territorial Urbano (IPTU), nas seguintes datas:
01/01/2025: houve a ocorrência do fato gerador, com a identificação do sujeito passivo, a base de cálculo e o montante do imposto devido pelo contribuinte relativo à propriedade de imóvel no exercício de 2025.
15/01/2025: o contribuinte recebeu em seu domicílio o documento de arrecadação (boleto de cobrança) do IPTU.
05/03/2025: ocorreu o vencimento do IPTU, sem que houvesse pagamento pelo contribuinte.
30/01/2026: o valor referente ao IPTU foi inscrito em dívida ativa tributária do município.
10/07/2026: o contribuinte realizou o pagamento na rede bancária autorizada do IPTU em atraso (relativo ao exercício de 2025), com juros e multa.
13/07/2026: o banco recebedor do IPTU transferiu o valor referente ao imposto, aos juros e à multa à conta única do tesouro municipal.
A respeito dos conhecimentos sobre os estágios e a execução orçamentária e financeira da receita pública, é correto afirmar que na sucessão de fatos:
O contador de um ente da federação está registrando os diversos fatos contábeis ocorridos e que precisam ser corretamente distribuídos entre as diferentes
naturezas das informações contábeis, que compõem o
Plano de Contas Aplicado ao Setor Público (PCASP).
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Ao analisar diferentes entidades do setor público, um analista
observou que uma entidade não possuía usuários de serviços ou
provedores de recursos que dependessem de seus relatórios
contábeis para fins de prestação de contas ou tomada de decisão.
De acordo com a NBC TSP Estrutura Conceitual (R1) – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, não se exige que essa entidade
De acordo com a NBC TSP Estrutura Conceitual (R1) – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, não se exige que essa entidade
A Secretaria de Educação do Estado Alfa, titular de crédito
orçamentário aprovado na Lei Orçamentária Anual, pretende
transferir a execução de parte desse crédito a uma autarquia
vinculada à mesma Secretaria, para a realização de ação prevista
em seu programa de trabalho. Ao final da execução da
mencionada ação, houve saldo de crédito não utilizado e foram
adquiridos bens permanentes pela autarquia com os recursos
descentralizados.
À luz das regras aplicáveis, assinale a afirmativa correta.
À luz das regras aplicáveis, assinale a afirmativa correta.
