Questões de Concurso
Filtrar
9.729 Questões de concurso encontradas
Página 709 de 1.946
Questões por página:
Questões por página:
Concurso:
Prefeitura de Barracão - PR
Disciplina:
Contabilidade Pública
A adoção do Plano de Contas Aplicado ao Setor Público (PCASP) é obrigatória para as entidades abaixo, EXCETO:
Concurso:
Prefeitura de Barracão - PR
Disciplina:
Contabilidade Pública
Sobre a Demonstração das Mutações do Patrimônio Líquido (DMPL) é INCORRETO afirmar que:
Concurso:
Prefeitura de Barracão - PR
Disciplina:
Contabilidade Pública
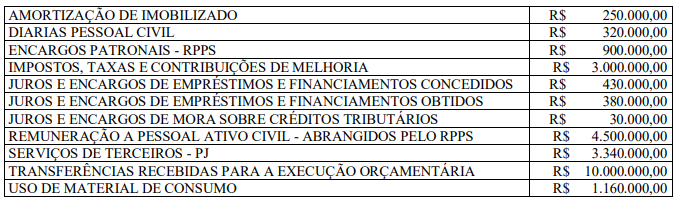
Todas as movimentações listadas abaixo correspondem a contas contábeis que constam no Plano de Contas Aplicado ao Setor Público (PCASP) e são Variações Patrimoniais Aumentativas (VPA) ou Variações Patrimoniais Diminutivas (VPD) de um mesmo período. Considerando apenas estas movimentações, qual é o valor do Resultado Patrimonial desse Período?
Concurso:
Prefeitura de Barracão - PR
Disciplina:
Contabilidade Pública
Uma definição de “bens imóveis” é trazida pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP): Compreende os bens vinculados ao terreno (solo) que não podem ser retirados sem destruição ou danos. O MCASP também apresenta a classificação dos bens imóveis em categorias. Com base nessa classificação, considerando que um município possua um edifício construído a menos de três anos, de sua propriedade, que é utilizado como museu municipal, a qual categoria de bens imóveis esse edifício pertence?
Disciplina:
Contabilidade Pública
As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) admitem diferentes bases de mensuração, conforme a natureza do elemento contábil, incluindo, EXCETO:
