Questões de Concurso
Filtrar
1.289.906 Questões de concurso encontradas
Página 4108 de 257.982
Questões por página:
Questões por página:
A análise vertical é uma técnica fundamental na interpretação das demonstrações financeiras, permitindo a comparação da
representatividade de cada conta dentro de uma estrutura contábil. No entanto, ao se diferenciar entre análise estática e dinâmica,
certas premissas devem ser consideradas. Suponha que uma empresa tenha apresentado o seguinte demonstrativo simplificado:
Balanço Patrimonial Resumido Ativo Total: R$ 5.000.000 Passivo Circulante: R$ 2.500.000 Passivo Não Circulante: R$ 1.500.000 Patrimônio Líquido: R$ 1.000.000
Sobre o tema, assinale a alternativa correta.
Balanço Patrimonial Resumido Ativo Total: R$ 5.000.000 Passivo Circulante: R$ 2.500.000 Passivo Não Circulante: R$ 1.500.000 Patrimônio Líquido: R$ 1.000.000
Sobre o tema, assinale a alternativa correta.
A análise das demonstrações financeiras é um instrumento
essencial para avaliar a situação econômica e patrimonial de
uma empresa, permitindo que diversos usuários tomem decisões
estratégicas. No entanto, há desafios e limitações que podem
impactar essa análise. Com base nas premissas contábeis e nas
boas práticas de interpretação dos demonstrativos financeiros,
selecione o item que representa o maior cuidado a ser observado
antes de realizar uma análise profunda dos demonstrativos
contábeis de uma entidade.
O Balanço Patrimonial é uma das demonstrações financeiras
mais importantes, pois apresenta a posição contábil e financeira
de uma entidade em determinado momento. Considerando os
princípios contábeis e normas internacionais de contabilidade
(IFRS), indique a alternativa correta que traz a melhor definição
conceitual sobre a função e composição do Balanço Patrimonial.
Uma empresa possui as seguintes informações referentes
ao fechamento do mês de março:
Saldo bancário contábil: R$ 500.000,00. Saldo bancário conforme extrato: R$ 520.000,00. Cheques emitidos e não compensados: R$ 35.000,00. Depósitos em trânsito: R$ 25.000,00. Tarifas bancárias debitadas pelo banco, mas ainda não registradas na contabilidade: R$ 5.000,00. Juros de aplicações financeiras creditados pelo banco, mas ainda não registrados na contabilidade: R$ 15.000,00.
Com base nessas informações, o saldo correto de caixa e bancos após os ajustes necessários é:
Uma empresa apresentou o seguinte balancete de
verificação parcial no encerramento do período contábil:
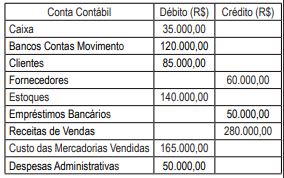
Após a revisão do balancete, foram identificados os seguintes ajustes que ainda não foram lançados:
• Reconhecimento de despesas financeiras de R$ 5.000 relacionadas a encargos bancários.
• Registro de um desconto concedido a clientes no valor de R$ 8.000.
• Correção de um erro no lançamento de uma receita adicional de R$ 12.000, que foi registrada no passivo por engano.
• Ajuste de um pagamento antecipado a fornecedores no valor de R$ 10.000, que estava erroneamente alocado como despesa administrativa.
• Ajuste de um saldo indevido no ativo circulante de R$ 15.000, referente a uma duplicata vencida e incobrável.
Com base nos ajustes identificados, o saldo total correto do balancete de verificação, considerando os valores já apresentados e os ajustes necessários, será:
