Questões de Concurso
Filtrar
268 Questões de concurso encontradas
Página 5 de 54
Questões por página:
Questões por página:
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
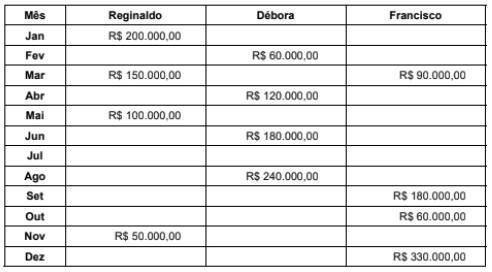
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
A Lei Ordinária do Estado Beta XXX/2025, que trata de certos
aspectos do Imposto sobre a Propriedade de Veículos
Automotores (IPVA) naquele ente federativo, passou a prever
que o credor fiduciário seria responsável tributário pelo
pagamento do IPVA incidente sobre veículos automotores
terrestres, aquáticos ou aéreos, alienados fiduciariamente.
Ainda segundo a mesma lei, caso posteriormente ocorresse a consolidação da propriedade plena sobre o veículo na pessoa do credor fiduciário, este passaria à condição de contribuinte do IPVA, e não mais de responsável tributário.
Diante desse cenário, à luz da Constituição Federal e do entendimento dominante do Supremo Tribunal Federal (STF) sobre o tema, assinale a afirmativa correta.
Concurso:
Prefeitura de Tunápolis - SC
Disciplina:
Direito Tributário
O sujeito passivo da obrigação tributária principal
contempla figuras distintas com particularidades
consolidadas no Código Tributário Nacional pertinentes
ao trabalho do fiscal de tributos. Sobre essas figuras,
assinale a alternativa correta.
Concurso:
Prefeitura de Anchieta - SC
Disciplina:
Direito Tributário
As operações societárias e a aquisição de
estabelecimentos produzem reflexos diretos na sujeição
passiva tributária. Sobre esses reflexos, analise as
afirmativas a seguir.
I.A pessoa jurídica que resultar de fusão, transformação ou incorporação de outra responde pelos tributos devidos, até a data do ato, pelas pessoas jurídicas fusionadas, transformadas ou incorporadas.
II.A pessoa natural ou jurídica que adquirir fundo de comércio e continuar a respectiva exploração responde pelos tributos relativos ao fundo adquirido, devidos até a data do ato.
III.A capacidade tributária passiva independe da capacidade civil das pessoas naturais, alcançando o incapaz que realize a situação definida em lei como fato gerador da obrigação.
Está correto o que se afirma em:
Concurso:
Prefeitura de Bragança Paulista - SP
Disciplina:
Direito Tributário
Um Fiscal Tributário Municipal, ao analisar o cadastro imobiliário, identifica um terreno em área urbana que, embora
edificado, não possui registro de habite-se e não está sendo utilizado para fins residenciais ou comerciais, mas sim
como depósito de materiais de construção por uma empresa vizinha. O proprietário do imóvel alega que, por não haver
habite-se e uso formal, o Imposto Predial e Territorial Urbano (IPTU) não seria devido na modalidade predial, mas sim
territorial.
Assinale com (V) as sentenças verdadeiras e com (F) as sentenças falsas.
I.O sujeito ativo do IPTU é o município onde o imóvel está localizado, e o sujeito passivo é o proprietário do imóvel, independentemente da existência de habite-se ou do uso efetivo. (__)
II.A ausência de habite-se impede a caracterização do imóvel como predial para fins de IPTU, devendo ser tributado como territorial até a regularização da construção. (__)
III.O lançamento do IPTU é, em regra, por declaração, cabendo ao contribuinte informar anualmente as características do imóvel para o cálculo do imposto. (__)
IV.O crédito tributário do IPTU é constituído anualmente por meio de lançamento por homologação, com base nas informações prestadas pelo contribuinte no exercício anterior. ( )
Assinale a alternativa que corresponda a sequência correta das respostas às sentenças acima.
