Questões de Concurso
Filtrar
219 Questões de concurso encontradas
Página 14 de 44
Questões por página:
I. A contribuição de melhoria cobrada pelos Municípios, no âmbito de suas respectivas atribuições, é instituída para fazer face ao custo de obras públicas de que decorra valorização imobiliária, tendo como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
II. A contribuição de melhoria cobrada pela União, no âmbito de suas respectivas atribuições, é instituída para fazer face ao custo de obras públicas de que decorra valorização imobiliária, tendo como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
III. A contribuição de melhoria cobrada pelos Estados, no âmbito de suas respectivas atribuições, é instituída para fazer face ao custo de obras públicas de que decorra valorização imobiliária, tendo como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado.
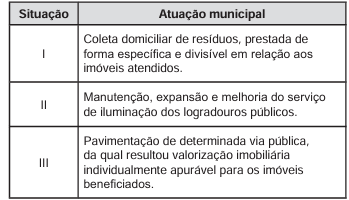
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
"O direito positivo parece classificar o tributo em três espécies: 1) Impostos; 2) Taxas; e 3) Contribuição de melhoria.
Não obstante, os doutrinadores do Direito tributário têm apresentado divergências nesta matéria.
Rúbens Gomes de Souza, Pontes de Miranda e Alfredo Augusto Becker entendem que existem apenas duas espécies, ou seja, impostos e taxas.
Por outro lado, o Prof. Geraldo Ataliba, também adotando a posição bipartida, classifica os tributos em vinculados (taxas e contribuição de melhoria) e não vinculados (impostos). No caso dos tributos vinculados, subdivide em vinculados diretamente (taxas) e vinculados indiretamente (contribuição de melhoria).
A maioria dos doutrinadores do Direito tributário adotam a classificação tripartida, dentre os quais nós incluímos (impostos, taxas e contribuições de melhoria) (art. 145, I, II e III, da CF (LGL\1988\3), e art. 5.º do CTN (LGL\1966\26)).
Luciano da Silva Amaro classifica adotando uma tese em que identifica quatro espécies, ou seja, impostos, taxas (de serviço, de polícia, de utilização de via pública e de melhoria), contribuições (sociais, econômicas e corporativas) e empréstimos compulsórios.
Ives Gandra da Silva Martins, identifica a existência de cinco espécies, ou seja, impostos, taxas, contribuição de melhoria, contribuições sociais e empréstimos compulsórios. [...]"
(ICHIHARA, Yoshiaki. Taxas no Sistema Tributário Brasileiro. Doutrinas Essenciais de Direito Tributário, vol. 6. Fev./2011. Revista dos Tribunais: 2011. p. 133 − 146.)
Sobre as espécies tributárias, assinale a alternativa correta:
