Questões de Concurso
Filtrar
198 Questões de concurso encontradas
Página 14 de 40
Questões por página:
Questões por página:
Concurso:
NAV Brasil
Disciplina:
Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, o Anexo de Metas
Fiscais integra o projeto de Lei de Diretrizes Orçamentárias.
Entre outros pontos, constará, nesse anexo, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos, a evolução, nos últimos três exercícios,
Entre outros pontos, constará, nesse anexo, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos, a evolução, nos últimos três exercícios,
Concurso:
Câmara de Joinville
Disciplina:
Contabilidade Pública
Previsto desde a Lei n.º 4.320, de 17 de março de 1964,
o Balanço Orçamentário demonstrará as receitas e
despesas previstas em confronto com as realizadas.
Sobre o Balanço Orçamentário e suas disposições nas
legislações vigentes, julgue os itens a seguir:
I.Além do Quadro Principal do Balanço Orçamentário, compõem sua publicação o Quadro do Superávit/Déficit Financeiro e o Quadro das Contas de Compensação.
II.O Balanço Orçamentário poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
III.No Balanço Orçamentário, as receitas são detalhadas por categoria econômica e espécie, enquanto as despesas, por categoria econômica e modalidade de aplicação.
É correto o que se afirma em:
I.Além do Quadro Principal do Balanço Orçamentário, compõem sua publicação o Quadro do Superávit/Déficit Financeiro e o Quadro das Contas de Compensação.
II.O Balanço Orçamentário poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
III.No Balanço Orçamentário, as receitas são detalhadas por categoria econômica e espécie, enquanto as despesas, por categoria econômica e modalidade de aplicação.
É correto o que se afirma em:
A tabela abaixo é parte do demonstrativo da
despesa com pessoal do poder executivo de um
município.
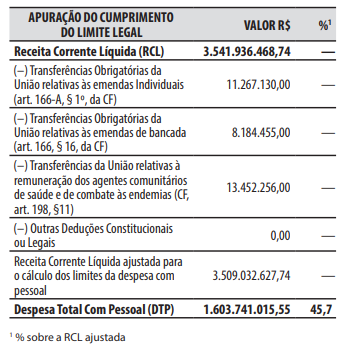
A respeito desse demonstrativo da despesa com pessoal:
1. Faz parte do relatório resumido da execução orçamentária.
2. O poder executivo do município está acima do limite prudencial.
3. A última linha, com o dado da “Despesa Total com Pessoal – DTP”, inclui a despesa realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de competência, independentemente de empenho.
4. O poder executivo do município está abaixo do limite de alerta.
5. Faz parte do relatório de gestão fiscal.
Assinale a alternativa que indica todas as afirmativas corretas.
A respeito desse demonstrativo da despesa com pessoal:
1. Faz parte do relatório resumido da execução orçamentária.
2. O poder executivo do município está acima do limite prudencial.
3. A última linha, com o dado da “Despesa Total com Pessoal – DTP”, inclui a despesa realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de competência, independentemente de empenho.
4. O poder executivo do município está abaixo do limite de alerta.
5. Faz parte do relatório de gestão fiscal.
Assinale a alternativa que indica todas as afirmativas corretas.
Concurso:
CRA-PR
Disciplina:
Contabilidade Pública
Segundo a Lei Complementar nº 101/2000, o Relatório Resumido da Execução Orçamentária (RREO) abrangerá todos os
Poderes e o Ministério Público e deverá ser publicado até trinta dias após o encerramento de cada bimestre. Conforme
elencado no art. 52 da referida normativa, compõem o Relatório Resumido da Execução Orçamentária, EXCETO:
Concurso:
MatinhosPREV - PR
Disciplina:
Contabilidade Pública
O Relatório de Gestão Fiscal é instrumento previsto na Lei de Responsabilidade Fiscal e contém
informações relevantes para o acompanhamento do cumprimento de limites fiscais, como despesa com
pessoal, dívida consolidada e operações de crédito.
Considerada a regra geral da Lei de Responsabilidade Fiscal, sem aplicação de eventual faculdade legal de divulgação semestral por municípios que preencham os requisitos legais, o Relatório de Gestão Fiscal deve ser emitido pelos titulares dos Poderes e órgãos referidos na LRF ao final de cada:
Considerada a regra geral da Lei de Responsabilidade Fiscal, sem aplicação de eventual faculdade legal de divulgação semestral por municípios que preencham os requisitos legais, o Relatório de Gestão Fiscal deve ser emitido pelos titulares dos Poderes e órgãos referidos na LRF ao final de cada:
