Questões de Concurso
Filtrar
598 Questões de concurso encontradas
Página 41 de 120
Questões por página:
Questões por página:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Durante o encerramento do exercício financeiro de uma
universidade federal, um técnico em contabilidade
recebeu o seguinte demonstrativo simplificado do setor
orçamentário:
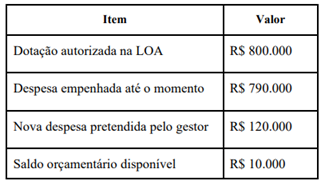
Mesmo após o alerta do setor contábil acerca da insuficiência orçamentária, o gestor informou que pretendia autorizar integralmente a nova despesa, alegando que o projeto era relevante para a universidade e que futuramente seria possível “ajustar os registros contábeis”.
Com base na Lei de Responsabilidade Fiscal, na Lei n. 4.320/1964 e nas normas aplicáveis à contabilidade pública, assinale a alternativa CORRETA.
Mesmo após o alerta do setor contábil acerca da insuficiência orçamentária, o gestor informou que pretendia autorizar integralmente a nova despesa, alegando que o projeto era relevante para a universidade e que futuramente seria possível “ajustar os registros contábeis”.
Com base na Lei de Responsabilidade Fiscal, na Lei n. 4.320/1964 e nas normas aplicáveis à contabilidade pública, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
O setor de contabilidade de uma universidade federal
promove capacitação sobre a execução orçamentária
para servidores técnicos recém-empossados. O
facilitador apresenta cinco afirmações sobre os estágios
da despesa e da receita orçamentária.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A previsão da receita compreende a previsão de arrecadação constante da Lei Orçamentária Anual (LOA), resultante de metodologias de projeção usualmente adotadas, observadas as disposições constantes na Lei de Responsabilidade Fiscal (LRF), e representa a etapa que antecede à fixação do montante de despesas que irão constar nas leis de orçamento.
II. O recolhimento é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei n. 4.320/1964, que veda qualquer fragmentação para criação de caixas especiais. III. O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, podendo ser efetuado antes ou após a liquidação da despesa, desde que haja ordem de pagamento exarada por autoridade competente e processada pelos serviços de contabilidade.
IV. O empenho, segundo o art. 58 da Lei n. 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, consistindo na reserva de dotação orçamentária para um fim específico, e a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento.
V. A liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, e tem por objetivo apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar a importância para extinguir a obrigação.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A previsão da receita compreende a previsão de arrecadação constante da Lei Orçamentária Anual (LOA), resultante de metodologias de projeção usualmente adotadas, observadas as disposições constantes na Lei de Responsabilidade Fiscal (LRF), e representa a etapa que antecede à fixação do montante de despesas que irão constar nas leis de orçamento.
II. O recolhimento é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei n. 4.320/1964, que veda qualquer fragmentação para criação de caixas especiais. III. O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, podendo ser efetuado antes ou após a liquidação da despesa, desde que haja ordem de pagamento exarada por autoridade competente e processada pelos serviços de contabilidade.
IV. O empenho, segundo o art. 58 da Lei n. 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, consistindo na reserva de dotação orçamentária para um fim específico, e a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento.
V. A liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, e tem por objetivo apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar a importância para extinguir a obrigação.
Concurso:
Prefeitura de Pindorama - SP
Disciplina:
Contabilidade Pública
De acordo com a Lei n.º 4320/64, os Restos a Pagar,
são:
Concurso:
Prefeitura de Ciríaco - RS
Disciplina:
Contabilidade Pública
Conforme a Lei nº 4.320/1964, a afirmação “é vedado o
empenho de despesa cujo montante não se possa
determinar” está:
Concurso:
Prefeitura de Caxias do Sul - RS
Disciplina:
Contabilidade Pública
Durante a execução orçamentária do Município Z, foi celebrado contrato para
aquisição de equipamentos destinados à rede municipal de educação, cultura e desporto. Após a
emissão da nota de empenho, verificou-se que parte dos bens foi entregue em desconformidade com
as especificações contratuais, razão pela qual a comissão de recebimento recusou parte do material
até a regularização pelo fornecedor. Considerando o disposto na Lei Federal nº 4.320/1964, assinale
a alternativa correta.
