Questões de Concurso
Filtrar
719 Questões de concurso encontradas
Página 3 de 144
Questões por página:
Questões por página:
Disciplina:
Administração Financeira e Orçamentária
No que diz respeito à administração financeira, julgue o item subsequente.
No monitoramento da sustentabilidade fiscal do ente público, o indicador conhecido como regra de ouro constitucional estabelece que o montante das despesas de capital não pode exceder o volume de receitas correntes arrecadadas no mesmo exercício financeiro.
Concurso:
IPEA
Disciplina:
Administração Financeira e Orçamentária
Considere o gráfico a seguir, que ilustra, em dados percentuais, a execução orçamentária do Ministério da Saúde em Ações e Serviços Públicos de Saúde no período de 2002-2014.
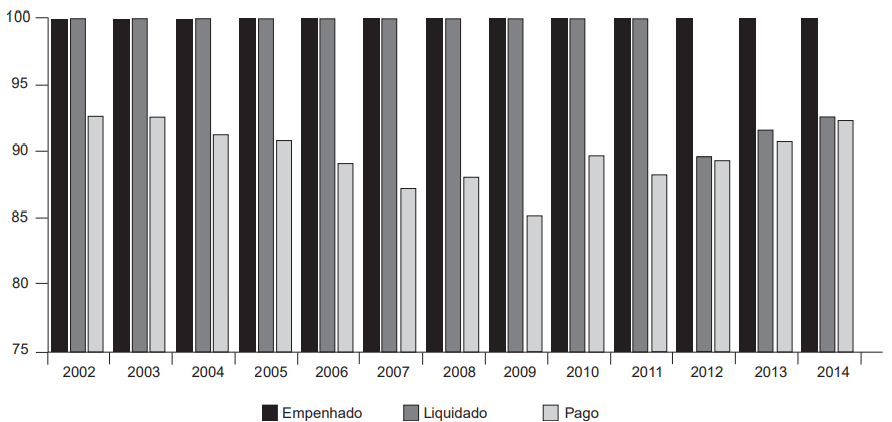
VIEIRA, F.S.; PIOLA, S.F. Restos a pagar de despesas com ações e serviços públicos de saúde da união: impactos para o financiamento federal do sistema único de saúde e para a elaboraçãoo das contas de saúde. Brasília, DF: Ipea,2016. p.25 (Texto para discussão, n.2225.) Disponível em: https://repositorio.ipea.gov.br/bitstream/11058/6975/1/td_2225.pdf. Acesso em: 9 jan.2024. Adaptado.
A análise das informações ilustradas no gráfico possibilita constatar o seguinte:
VIEIRA, F.S.; PIOLA, S.F. Restos a pagar de despesas com ações e serviços públicos de saúde da união: impactos para o financiamento federal do sistema único de saúde e para a elaboraçãoo das contas de saúde. Brasília, DF: Ipea,2016. p.25 (Texto para discussão, n.2225.) Disponível em: https://repositorio.ipea.gov.br/bitstream/11058/6975/1/td_2225.pdf. Acesso em: 9 jan.2024. Adaptado.
A análise das informações ilustradas no gráfico possibilita constatar o seguinte:
Concurso:
IPEA
Disciplina:
Administração Financeira e Orçamentária
No plano de desenvolvimento institucional de uma entidade pública, um dos objetivos estratégicos aprovados referia-se à adoção de sistema de informação de custos que pudesse subsidiar o processo de elaboração dos orçamentos da entidade para cada exercício, de forma a aperfeiçoar a alocação dos recursos disponíveis.
À luz desse objetivo, na perspectiva do sistema de custeio, medidas que podem ser adotadas se referem aos custos
À luz desse objetivo, na perspectiva do sistema de custeio, medidas que podem ser adotadas se referem aos custos
Concurso:
IPEA
Disciplina:
Administração Financeira e Orçamentária
Nos processos de elaboração dos instrumentos orçamentários faz-se mister a identificação dos projetos plurianuais (de grande vulto) no PPA, e também uma série de normas que impõem restrições às chamadas programações genéricas, sem beneficiário definido (em especial no caso de transferências voluntárias). Ou seja, é preciso discriminar o local onde as ações serão promovidas, notadamente os investimentos públicos.
Essa orientação para o processo de elaboração dos instrumentos orçamentários está relacionada ao princípio do(a)
Essa orientação para o processo de elaboração dos instrumentos orçamentários está relacionada ao princípio do(a)
Concurso:
Prefeitura de Itajaí - SC
Disciplina:
Administração Financeira e Orçamentária
Leia o texto abaixo:
Câmara de Vereadores de Itajaí aprova Lei Orçamentária Anual (LOA) com previsão de R$ 3,8 bilhões em receitas
Com 14 votos favoráveis, foi aprovado em primeira discussão o projeto de lei ordinária nº 254/2025, de autoria do Executivo Municipal, que trata da estimativa de receitas e da fixação de despesas para o exercício financeiro de 2026. O texto corresponde à LOA, instrumento que organiza e direciona os investimentos públicos ao longo do ano.
De acordo com o projeto, a receita orçamentária total prevista para o município, somando os orçamentos fiscal e da seguridade social, é de R$ 3,8 bilhões. O valor estabelece o teto de gastos e define como os recursos públicos deverão ser aplicados no próximo exercício.
Entre as áreas que receberão os maiores volumes de recursos estão a Educação, com previsão de R$ 928 milhões; a Saúde, que deve contar com R$ 848 milhões; e a Administração, com R$ 516 milhões destinados ao custeio e manutenção das atividades públicas.
Fonte: https://portaldafoz.com.br/noticia/4714/camara-devereadores-de-itajai-aprova-loa-com-previsao-de-rs-3-8-bilhoesem-receitas.html
Com base no texto acima e nos conhecimentos sobre a Lei Orçamentária Anual (LOA), é correto afirmar que:
Câmara de Vereadores de Itajaí aprova Lei Orçamentária Anual (LOA) com previsão de R$ 3,8 bilhões em receitas
Com 14 votos favoráveis, foi aprovado em primeira discussão o projeto de lei ordinária nº 254/2025, de autoria do Executivo Municipal, que trata da estimativa de receitas e da fixação de despesas para o exercício financeiro de 2026. O texto corresponde à LOA, instrumento que organiza e direciona os investimentos públicos ao longo do ano.
De acordo com o projeto, a receita orçamentária total prevista para o município, somando os orçamentos fiscal e da seguridade social, é de R$ 3,8 bilhões. O valor estabelece o teto de gastos e define como os recursos públicos deverão ser aplicados no próximo exercício.
Entre as áreas que receberão os maiores volumes de recursos estão a Educação, com previsão de R$ 928 milhões; a Saúde, que deve contar com R$ 848 milhões; e a Administração, com R$ 516 milhões destinados ao custeio e manutenção das atividades públicas.
Fonte: https://portaldafoz.com.br/noticia/4714/camara-devereadores-de-itajai-aprova-loa-com-previsao-de-rs-3-8-bilhoesem-receitas.html
Com base no texto acima e nos conhecimentos sobre a Lei Orçamentária Anual (LOA), é correto afirmar que:
