Questões de Concurso
Filtrar
216 Questões de concurso encontradas
Página 4 de 44
Questões por página:
• 20/12/X1: empenho no valor de R$ 800.000; • 29/12/X1: liquidação da despesa (conferência e atesto, conforme o art. 63 da Lei nº 4.320/1964); • 31/12/X1: despesa ainda não paga; e • 15/01/X2: pagamento integral ao fornecedor.
Com base nessa situação hipotética e conforme a Lei nº 4.320/1964 e o MCASP (edição vigente), assinale a opção que apresenta a classificação correta da despesa em 31/12/X1 e a providência cabível.
Assim, analise as afirmativas a seguir sobre os Restos a Pagar (RAP).
I. Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas (aquelas já liquidadas) das não processadas (aquelas ainda pendentes de liquidação).
II. Os Restos a Pagar, sejam processados ou não processados, são computados na Dívida Flutuante do ente público, afetando o passivo financeiro.
III. Os Restos a Pagar não processados inscritos no exercício devem ser liquidados e pagos impreterivelmente até 31 de dezembro do exercício subsequente, sob pena de cancelamento automático.
IV. A inscrição em Restos a Pagar Processados só é válida se houver dotação orçamentária específica na Lei Orçamentária Anual do exercício seguinte para cobri-los.
Está correto o que se afirma em:
O princípio da anualidade orçamentária é materializado pelo conceito de exercício financeiro, que delimita o período de tempo ao qual as previsões de receita e as fixações de despesa se referem. A Lei nº 4.320/1964 define regras claras sobre a duração do exercício financeiro e o tratamento das despesas que não são concluídas dentro dele. Considerando o conceito de exercício financeiro, analise as afirmativas a seguir.
I. O exercício financeiro coincidirá com o ano civil, tendo a duração de 1º de janeiro a 31 de dezembro.
II. As despesas empenhadas mas não pagas até 31 de dezembro são consideradas Restos a Pagar e devem ser canceladas, sendo vedado seu pagamento no exercício seguinte para não afetar o novo orçamento.
III. Os créditos especiais e extraordinários, autorizados nos últimos quatro meses do exercício financeiro, poderão ser reabertos no exercício seguinte, nos limites de seus saldos, configurando uma exceção ao princípio da anualidade.
Está correto o que se afirma em:
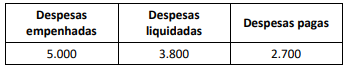
Considerando somente essas informações, assinale a opção que indica corretamente o montante dos restos a pagar não processados que deverão ser registrados no encerramento do exercício financeiro.
