Questões de Concurso
Filtrar
6.550 Questões de concurso encontradas
Página 39 de 1.310
Questões por página:
O ativo deve ser classificado como circulante quando satisfizer a qualquer dos seguintes critérios.
I – Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com o propósito de ser vendido ou consumido no decurso normal do ciclo operacional da entidade.
II – O ativo está mantido essencialmente com o propósito de ser negociado.
III – Espera-se que o ativo seja realizado até doze meses após a data das demonstrações contábeis.
IV – O ativo seja caixa ou equivalente de caixa, a menos que sua troca ou uso para pagamento de passivo se encontre vedada durante pelo menos doze meses após a data das demonstrações contábeis.
Sobre ativo circulante, quais das afirmativas acima estão CORRETAS?
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF). Observe os seguintes fatos a serem registrados na contabilidade de determinado ente público.

Considerando somente as informações apresentadas, assinale a alternativa que indica o valor que será inscrito em Restos a Pagar Não Processados (RPNP).
A despesa pública consiste na utilização de recursos por entidades públicas na aquisição de bens ou serviços para a satisfação das necessidades públicas. A Classificação das despesas em operações correntes ou de capital tem por objetivo, propiciar elementos para uma avaliação do efeito econômico das transações do setor público. Com relação à despesa pública, considere as seguintes despesas de uma entidade pública em determinado período.
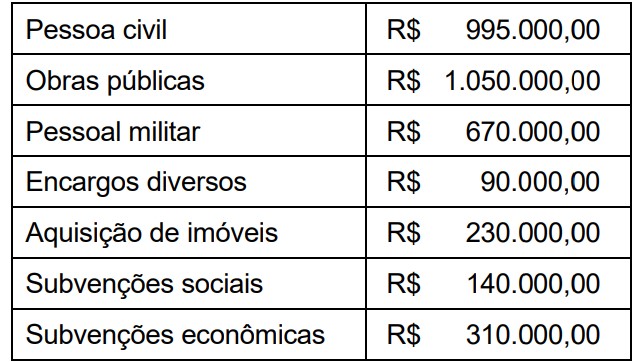
De acordo com a Lei nº 4.320, de 17 de março de 1964, assinale a alternativa que indica o total das despesas correntes no período apresentado.
