Questões de Concurso
Filtrar
9.343 Questões de concurso encontradas
Página 488 de 1.869
Questões por página:
Questões por página:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Preencha as lacunas com a alternativa CORRETA.
Créditos adicionais são formas de retificação e complementação das dotações orçamentárias. Para que sejam utilizados, devem obedecer aos preceitos legais para cada uma das modalidades previstas na legislação. Os créditos adicionais que tem como finalidade incluir uma nova dotação orçamentária que não constava na Lei do Orçamento Anual aprovada pelo Poder Legislativo são chamados de __________________. ________________________________________ são exemplos de recursos que, caso estejam disponíveis, podem ser utilizados para abertura de créditos adicionais suplementares. Os créditos adicionais suplementares ___________________ no Balanço Orçamentário, para fins de apuração da Dotação Atualizada.
Créditos adicionais são formas de retificação e complementação das dotações orçamentárias. Para que sejam utilizados, devem obedecer aos preceitos legais para cada uma das modalidades previstas na legislação. Os créditos adicionais que tem como finalidade incluir uma nova dotação orçamentária que não constava na Lei do Orçamento Anual aprovada pelo Poder Legislativo são chamados de __________________. ________________________________________ são exemplos de recursos que, caso estejam disponíveis, podem ser utilizados para abertura de créditos adicionais suplementares. Os créditos adicionais suplementares ___________________ no Balanço Orçamentário, para fins de apuração da Dotação Atualizada.
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
As despesas públicas, quando analisadas sob o aspecto orçamentário possuem regras
específicas e estágios definidos na legislação que antecedem o seu pagamento. Os
estágios mencionados são o empenho e a liquidação da despesa. Sobre estes estágios da
despesa orçamentária, analise as afirmativas abaixo, marque V para VERDADEIRO ou F
para FALSO e assinale a alternativa que apresenta a sequência CORRETA:
( ) Para cada empenho realizado deverá ser emitida Nota de Empenho, salvo as hipóteses previstas na legislação. Na Nota de Empenho deverá constar, dentre outras informações, o saldo da dotação orçamentária.
( ) O empenho poderá ser realizado por estimativa quando não se puder definir com precisão o valor da despesa.
( ) A liquidação da despesa é etapa obrigatória para toda despesa orçamentária, inclusive para as despesas orçamentárias sem Nota de Empenho.
( ) A liquidação da despesa será registrada no mesmo momento da variação patrimonial diminutiva, nos casos de despesa com pessoal e amortização do principal da dívida pública.
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
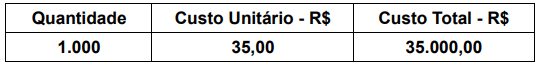
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
A contabilidade aplicada ao setor público foi estruturada, no Brasil, com foco no
registro dos atos e fatos relativos ao controle da execução orçamentária e financeira. Já o
plano de contas é a estrutura básica da escrituração contábil, formada por uma relação
padronizada de contas contábeis, que permite o registro contábil dos atos e fatos
praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração
de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de
informações dos usuários. Sobre o tema, assinale a alternativa que apresenta somente
contas contábeis do Grupo Ativo do Balanço Patrimonial de um Ente Público:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Considere as seguintes informações apresentadas por um Ente Público:
- Receita tributária: R$ 8.500.000,00. - Receita com alienação de bens: R$ 1.000.000,00. - Receita com juros pela remuneração de depósitos bancários (financeira): R$ 500.000,00. - Despesa com pessoal: R$ 4.000.000,00. - Despesa com serviços de terceiros: R$ 3.500.000,00. - Despesas com juros sobre a dívida pública (financeira): R$ 800.000,00.
Com base na legislação vigente, o Resultado Primário apurado pelo Ente Público corresponde a:
