Questões de Concurso
Filtrar
9.741 Questões de concurso encontradas
Página 671 de 1.949
Questões por página:
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Considere a execução da despesa de prestação de serviço de limpeza e conservação de uma entidade pública conforme indicado a seguir.
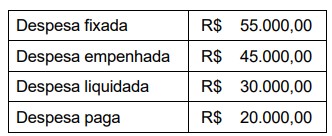
Com base somente nas informações apresentadas acima, assinale a alternativa que expõe o valor da despesa que integrará a Demonstração das Variações Patrimoniais no referido caso.
O ativo deve ser classificado como circulante quando satisfizer a qualquer dos seguintes critérios.
I – Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com o propósito de ser vendido ou consumido no decurso normal do ciclo operacional da entidade.
II – O ativo está mantido essencialmente com o propósito de ser negociado.
III – Espera-se que o ativo seja realizado até doze meses após a data das demonstrações contábeis.
IV – O ativo seja caixa ou equivalente de caixa, a menos que sua troca ou uso para pagamento de passivo se encontre vedada durante pelo menos doze meses após a data das demonstrações contábeis.
Sobre ativo circulante, quais das afirmativas acima estão CORRETAS?
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF). Observe os seguintes fatos a serem registrados na contabilidade de determinado ente público.

Considerando somente as informações apresentadas, assinale a alternativa que indica o valor que será inscrito em Restos a Pagar Não Processados (RPNP).
