Questões de Concurso
Filtrar
9.617 Questões de concurso encontradas
Página 721 de 1.924
Questões por página:
Questões por página:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
mostrar texto associado
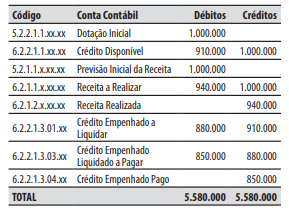
Em 31/12/2025, o valor do resultado orçamentário do exercício foi de:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
Considere a seguinte situação hipotética:
O Sr. João é microempreendedor individual e em 01/12/2025 foi contratado pelo município de Desterro para realizar, em até 90 dias, o serviço de manutenção e asseio de 10 creches municipais, pelo valor total de R$ 5.000. Em 10/12/2025, o município de Desterro realizou o empenho da despesa em benefício do Sr. João e o autorizou a iniciar os serviços, conforme cronograma previamente estabelecido. Até 31/12/2025, nenhum serviço contratado havia sido prestado ou iniciado pelo Sr. João e o valor de R$ 5.000 foi inscrito pelo município de Desterro em restos a pagar. Durante o mês de janeiro de 2026, o fiscal do contrato do município de Desterro buscou contato com o Sr. João, porém, sem sucesso. No final de janeiro, diante do desaparecimento do Sr. João, o município de Desterro cancelou o valor de R$ 5.000 que estava inscrito em restos a pagar. No início de fevereiro, o Sr. João entrou em contato com o município de Desterro e informou que sofreu um acidente (comprovado por declaração médica e documento hospitalar de internação), o que lhe impediu de exercer sua atividade profissional e prestar o serviço contratado. Apresentou novo cronograma, executou a totalidade do serviço até o final de fevereiro de 2026 e emitiu documento fiscal, no valor de R$ 5.000, cobrando o município de Desterro pelos serviços prestados.
Nesse caso, para realizar o pagamento ao Sr. João, o município de Desterro deve realizar:
Concurso:
UESPI - Universidade Estadual do Piauí
Disciplina:
Contabilidade Pública
Os bens de uso comum do povo podem ser encontrados em duas classes de ativos: ativos de infraestrutura e bens do patrimônio cultural.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul.2023. (Adaptado da PORTARIA INTERMINISTERIAL STN/SPREV/ME/MTP Nº 119, DE 04 DE NOVEMBRO DE 2021.Aprova a Parte III - Procedimentos Contábeis Específicos: Capítulo 4 – Regime Próprio de Previdência Social – RPPS da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa a definição de Bens do Patrimônio Cultural?
Concurso:
UESPI - Universidade Estadual do Piauí
Disciplina:
Contabilidade Pública
A contabilização de investimentos em coligadas e em empreendimentos controlados em conjunto (ECC) nas entidades do setor público devem observar a normatização contábil, que foi estabelecida com base na NBC TSP 18 – Investimento em Coligada e em Empreendimento Controlado em Conjunto, do Conselho Federal de Contabilidade (CFC).
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul.2023. (Adaptado da PORTARIA INTERMINISTERIAL STN/SPREV/ME/MTP Nº 119, DE 04 DE NOVEMBRO DE 2021.Aprova a Parte III - Procedimentos Contábeis Específicos: Capítulo 4 – Regime Próprio de Previdência Social – RPPS da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP)).
Entre as alternativas abaixo, qual representa a definição de Bens do Patrimônio Cultural?
Concurso:
UESPI - Universidade Estadual do Piauí
Disciplina:
Contabilidade Pública
Considerando as definições referentes à avaliação e mensuração de ativos e passivos do setor público, qual sentença contempla a definição da Redução ao Valor Recuperável nas alternativas abaixo?
