Questões de Concurso
Filtrar
10.347 Questões de concurso encontradas
Página 268 de 2.070
Questões por página:
Em uma ação de dissolução parcial de sociedade do segmento varejista, o Perito do Juízo constatou que o Ativo Imobilizado da entidade representa 75% do seu Ativo Total, o que o levou a rever os conceitos e diretrizes definidos pela NBC TG 27 (R4) – Ativo Imobilizado, principalmente para revisar se as informações divulgadas em notas explicativas e os critérios utilizados na escrituração contábil estão adequados. Identifique, nos itens abaixo, as informações que devem ser incluídas em notas explicativas referente à citada NBC TG 27 (R4) e, em seguida, assinale a opção CORRETA:
I. Os critérios de mensuração utilizados para determinar o valor contábil bruto; os métodos de depreciação utilizados; as vidas úteis ou as taxas de depreciação utilizadas.
II. A existência e os valores contábeis de ativos cuja titularidade é restrita, como os ativos imobilizados formalmente ou na essência oferecidos como garantia de obrigações e os adquiridos mediante operação de leasing conforme a NBC TG 06.
III. O valor dos gastos reconhecidos no valor contábil de um item do ativo imobilizado no final da sua construção.
IV. O valor contábil bruto e a depreciação acumulada (mais as perdas por redução ao valor recuperável acumuladas) no início e no final do período.
Estão CORRETOS os itens:
Os Sócios “A”, “B” e “C” de determinada Sociedade Empresária decidiram excluir o Sócio “D” da sociedade.
Para esse fim, solicitaram que o contador da empresa apresentasse o Balanço Patrimonial Especial em 14 de outubro de 2021, visando demonstrar ao Sócio “D” a sua parte nos haveres.
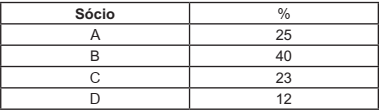
O quadro de participação societária estava assim constituído:
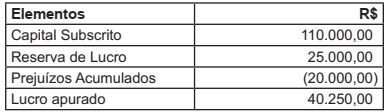
Após os ajustes, foi apresentado o Balanço Patrimonial Especial. O Patrimônio Líquido ficou assim representado:
Com base nos dados acima, em uma Perícia Contábil de Apuração de Haveres, avalie e assinale
a opção CORRETA para o valor a ser pago ao Sócio “D”.
Uma empresa do ramo agrícola de precisão, ao analisar o seu mercado de atuação, vislumbrou a oportunidade de crescimento na região do centro-oeste brasileiro, onde existe uma excelente oportunidade para oferecimento dos seus produtos e serviços. Para a tomada de decisão contratou um perito contábil para avaliar a empresa. No decorrer do seu trabalho, ele constatou a existência de incorreções nos registros contábeis. Diante da certificação, a empresa avalianda determinou as imediatas correções constatadas na sua escrituração contábil.
De acordo com a ITG 2000 (R1) – Escrituração Contábil, sobre a retificação de lançamento contábil, assinale a opção INCORRETA:
Uma organização da sociedade civil constituída sob a natureza jurídica de associação recebeu aporte de recursos oriundos de uma subvenção governamental para executar um projeto especificado no plano de trabalho, no prazo de dois anos, devendo observar a orientação da ITG 2002 (R1) - Entidade sem Finalidade de Lucros. As cláusulas contratuais estabelecem que a responsabilidade da organização será extinta com o julgamento da regularidade da prestação de contas final do projeto, que deverá ocorrer em até 60 dias após a sua conclusão. Se a prestação de contas final for julgada regular, o projeto, no todo, será incorporado ao patrimônio da organização, caso contrário, os recursos devem ser integralmente devolvidos. Ao final do primeiro ano de vigência do termo contratual, a organização havia executado 60% do projeto. A auditoria externa exigida pelo contrato qualificou sua opinião sobre as demonstrações contábeis da organização, do primeiro ano, porque entendeu que o valor corresponde aos 60% da execução do projeto deveria estar reconhecido no resultado, e a organização o manteve em conta específica do passivo. Não satisfeita com o posicionamento da auditoria externa, a Governança da associação contratou um perito contábil para emitir um parecer sobre o procedimento contábil.
Com base no enunciado, analise as alternativas a seguir e assinale a opção que corresponde
ao procedimento de escrituração orientado pela ITG 2002 (R1) sobre o assunto.
