Questões de Concurso
Filtrar
1.289.906 Questões de concurso encontradas
Página 363 de 257.982
Questões por página:
A Cia Vitória Régia detém 80% das ações votantes da Cia Amazônia. De acordo com o disposto na norma contábil NBC TG 36 (R3) Demonstrações Consolidadas, o investimento está registrado nas demonstrações consolidadas da Cia Vitória Régia da seguinte forma, em 31/12/2025:
- Ativos Líquidos da Cia Amazônia (avaliados a valor justo): R$ 1.000.000,00.
- Goodwill (Ágio por rentabilidade futura): R$ 200.000,00.
- Participação de Não Controladores (PNC): R$ 200.000,00 (20% dos ativos líquidos).
Em 02/01/2026, a Cia Vitória Régia realiza dois acordos (transações) simultâneos com um fundo de investimentos:
1. Acordo A: Venda de 40% das ações da Cia Amazônia pelo valor de R$ 300.000,00 (valor abaixo de mercado).
2. Acordo B: Venda de mais 10% das ações da Cia Amazônia pelo valor de R$ 250.000,00 (valor acima do mercado).
Considerando que
- a Cia Vitória Régia determinou que os acordos devem ser contabilizados como uma única transação, pois foram celebrados na mesma época e um não se justifica economicamente sem o outro;
- após a realização dos acordos, a Cia Vitória Régia passou a deter apenas 30% da Cia Amazônia, perdendo o controle, mas mantendo a influência significativa;
- o valor justo da participação remanescente de 30%, na data da perda de controle, foi avaliado em R$ 350.000,00;
- não existem saldos de Outros Resultados Abrangentes (ORA) relativos à Cia Amazônia.
A Cia Vitória Régia deve reconhecer, em seu resultado consolidado no período da transação,
A NBC TG 06 (R3) Operações de Arrendamento Mercantil estabelece que o arrendador deve classificar cada um de seus arrendamentos como arrendamento operacional ou arrendamento financeiro. O arrendamento é classificado como arrendamento financeiro se transferir substancialmente todos os riscos e benefícios inerentes à propriedade do ativo subjacente. O arrendamento é classificado como arrendamento operacional se não transferir substancialmente todos os riscos e benefícios inerentes à propriedade do ativo subjacente. Considere as assertivas a seguir:
I. O arrendador deve reconhecer os recebimentos de arrendamento decorrentes de arrendamentos operacionais como receita pelo método linear ou em outra base sistemática que represente melhor padrão de benefício.
II. O arrendador deve reconhecer os custos, incluindo a depreciação, incorridos na realização da receita de arrendamento como despesa.
III. O arrendador fabricante ou revendedor deve reconhecer o ganho na venda na celebração de arrendamento operacional, pois essa operação é equivalente a uma venda.
É correto afirmar que apenas
A NBC TG 04(R4) Intangível estabelece que um ativo intangível deve ser reconhecido apenas se
(i) for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade e
(ii) o custo do ativo possa ser mensurado com confiabilidade.
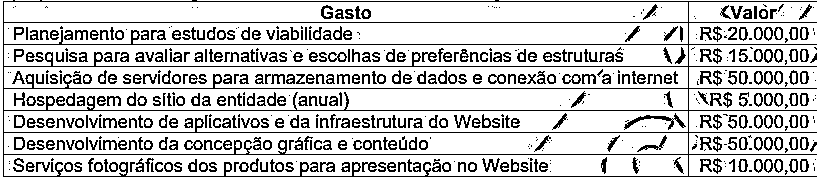
A Cia Vitória Régia está desenvolvendo um Website e-commerce para realizar vendas on-line de produtos da Amazônia e precisa registrar de forma confiável o custo desse ativo. Considerando o disposto na NBC TG 04 (R4) e nos dados a seguir, o custo a ser atribuído a construção do Website é de
A entidade Amazônidas S.A, em 31/12/2025, possui um maquinário, adquirido em 01/01/2023, registrado a um custo de aquisição de R$ 1.200.000,00, com vida útil estimada em 10 anos e valor residual de 10%. Em 31/12/2025, a empresa detectou indícios de desvalorização e realizou o Teste de Recuperabilidade, resultando nos seguintes valores:
- Valor em uso: R$ 780.000,00.
- Valor Justo líquido de despesa de venda: R$ 750.000,00.
Simultaneamente, a empresa foi citada em um processo trabalhista onde os advogados classificaram o risco de perda como provável no valor de R$ 100.000,00 e como possível no valor de R$ 50.000,00. Considerando exclusivamente as operações citadas acima e as normas contidas na NBC TG 01 (R04) Redução ao valor recuperável de ativos, NBC TG 25 (R2) Provisões, Passivos Contingentes e Ativos Contingentes e NBC TG 27 (R4) Ativo Imobilizado, o Patrimônio Líquido
