Questões de Concurso
Filtrar
1.285.803 Questões de concurso encontradas
Página 233349 de 257.161
Questões por página:
Questões por página:
O Balancete de Verificação de uma empresa apresenta as seguintes contas e respectivos saldos ao final do exercício social (31.12.20X8):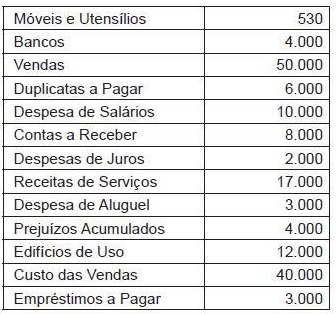
Com base nos dados acima e nas regras de apuração de resultado, pode-se afirmar que:
A Ciência Contábil estabeleceu diversas teorias doutrinárias sobre as formas de classificar os componentes do sistema contábil, que são denominadas "Teorias das Contas". Sobre o assunto, indique a opção incorreta.
Ao longo da existência de uma entidade, vários fatos podem acontecer e que refletem no patrimônio desta de forma positiva ou negativa. Em relação aos fatos contábeis e suas respectivas variações no patrimônio, julgue os itens que se seguem e marque a opção incorreta.
Com base nos critérios de avaliação de ativos e passivos, julgue os itens que se seguem e marque, com V para os verdadeiros e F para os falsos, a opção que corresponde à seqüência correta.
I . Os direitos e títulos de crédito, e quaisquer valores mobiliários não classificados como investimentos, serão avaliados, pelo custo de aquisição ou pelo valor de mercado, se este for menor.
II. Os elementos do ativo decorrentes de operações de longo prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
III. A diminuição do valor dos elementos dos ativos imobilizado, intangível e diferido será registrada periodicamente nas contas de: Depreciação, Amortização e Exaustão.
IV. As obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
V. Os estoques de mercadorias fungíveis destinadas à venda poderão ser avaliados pelo valor de mercado, quando esse for o costume mercantil aceito pela técnica contábil.
Sobre os enunciados dos Princípios Fundamentais de Contabilidade, estabelecidos na Resolução n.750/1993, são apresentadas as seguintes assertivas:
I. desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito, de imediato e com a extensão correta, independentemente das causas que as originaram, mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
II. após sua integração ao patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua reavaliação e atualização monetária e a decomposição em elementos e/ou sua agregação, parcial ou integral, a outros elementos do patrimônio líquido.
III. consideram-se realizadas as receitas sempre que houver a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
IV. quando da classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas, devem ser consideradas a continuidade ou não da entidade, bem como sua vida definida ou provável, pois influencia o valor econômico dos ativos e, em muitos casos, o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.
V. quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade, deve-se escolher a hipótese de que resulte menor patrimônio líquido.
Considerando que a seqüência das assertivas apresentadas não guarda necessariamente correlação com a seqüência das opções apresentadas, das assertivas apresentadas, a única incorreta é aquela que se refere ao Princípio da (do):
