Questões de Concurso
Filtrar
9.619 Questões de concurso encontradas
Página 538 de 1.924
Questões por página:
Questões por página:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
As despesas públicas, quando analisadas sob o aspecto orçamentário possuem regras
específicas e estágios definidos na legislação que antecedem o seu pagamento. Os
estágios mencionados são o empenho e a liquidação da despesa. Sobre estes estágios da
despesa orçamentária, analise as afirmativas abaixo, marque V para VERDADEIRO ou F
para FALSO e assinale a alternativa que apresenta a sequência CORRETA:
( ) Para cada empenho realizado deverá ser emitida Nota de Empenho, salvo as hipóteses previstas na legislação. Na Nota de Empenho deverá constar, dentre outras informações, o saldo da dotação orçamentária.
( ) O empenho poderá ser realizado por estimativa quando não se puder definir com precisão o valor da despesa.
( ) A liquidação da despesa é etapa obrigatória para toda despesa orçamentária, inclusive para as despesas orçamentárias sem Nota de Empenho.
( ) A liquidação da despesa será registrada no mesmo momento da variação patrimonial diminutiva, nos casos de despesa com pessoal e amortização do principal da dívida pública.
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
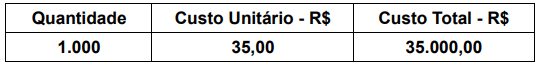
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
A contabilidade aplicada ao setor público foi estruturada, no Brasil, com foco no
registro dos atos e fatos relativos ao controle da execução orçamentária e financeira. Já o
plano de contas é a estrutura básica da escrituração contábil, formada por uma relação
padronizada de contas contábeis, que permite o registro contábil dos atos e fatos
praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração
de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de
informações dos usuários. Sobre o tema, assinale a alternativa que apresenta somente
contas contábeis do Grupo Ativo do Balanço Patrimonial de um Ente Público:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Considere as seguintes informações apresentadas por um Ente Público:
- Receita tributária: R$ 8.500.000,00. - Receita com alienação de bens: R$ 1.000.000,00. - Receita com juros pela remuneração de depósitos bancários (financeira): R$ 500.000,00. - Despesa com pessoal: R$ 4.000.000,00. - Despesa com serviços de terceiros: R$ 3.500.000,00. - Despesas com juros sobre a dívida pública (financeira): R$ 800.000,00.
Com base na legislação vigente, o Resultado Primário apurado pelo Ente Público corresponde a:
Concurso:
Prefeitura de Salgado Filho - PR
Disciplina:
Contabilidade Pública
Considere as seguintes operações realizadas por um Ente Público no decorrer de um
mês do exercício financeiro de 2026:
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
