Questões de Concurso
Filtrar
1.263.116 Questões de concurso encontradas
Página 181865 de 252.624
Questões por página:
Questões por página:
Disciplina:
Administração Financeira e Orçamentária
Dentro dos processos que regem as contas municipais, é de extrema importância verificar o ciclo orçamentário, ou seja, todo processo orçamentário que envolve o planejamento de um município que, por característica, poderá ser um processo contínuo, dinâmico e flexível, através do qual se elabora, aprova, executa, controla e avalia os programas do setor público. Nos aspectos físico e financeiro correspondem, neste sentido, às atividades que antecedem o orçamento, portanto, devem ser programadas e monitoradas para o bom êxito do ciclo citado anteriormente. No Brasil, o exercício financeiro coincide com o ano civil, ou seja, inicia em 01 de janeiro e encerra em 31 de dezembro de cada ano, conforme dispõe o art.34 da Lei nº 4.320/64. Porém, o ciclo orçamentário é um período muito maior, iniciando com o processo de elaboração do orçamento, passando pela execução e encerramento com controle. Segundo a Legislação e a teoria da contabilidade pública, com foco gerencial, o ciclo orçamentário deverá ter etapas sequenciadas na seguinte ordem:
Disciplina:
Contabilidade Geral
Um investidor, desejando adquirir uma empresa, solicitou que fossem disponibilizadas as seguintes demonstrações financeiras referentes aos três últimos anos, para fins de análise: Balanço Patrimonial, Demonstração de Resultados do Exercício, Demonstração de Fluxos de Caixa e Demonstração do Valor Adicionado. Em determinado momento, o investidor teve a intenção de realizar a projeção de entrada de recursos financeiros líquidos na empresa, verificando seu potencial de geração de dinheiro, comparando-o com a lucratividade obtida. Levando em consideração os conteúdos abordados no texto-base, é correto afirmar que, para calcular essa projeção, obtendo informações de forma direta, o investidor deverá consultar as seguintes demonstrações:
Disciplina:
Contabilidade Geral
Analise os balanços a seguir.
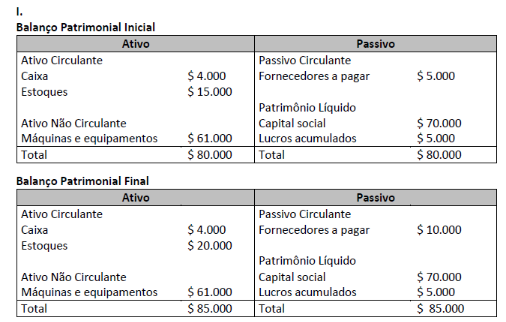
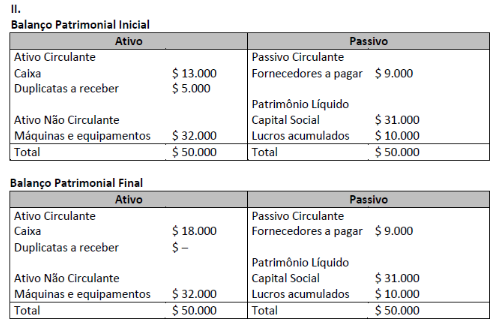
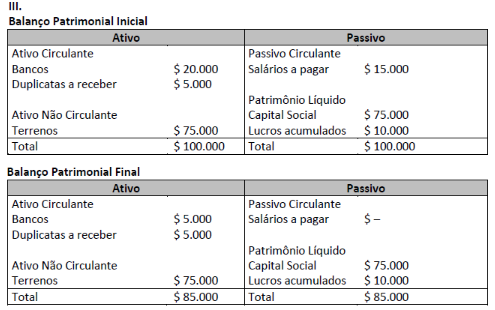
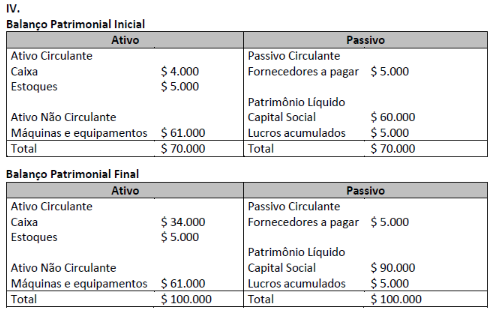
( ) O fato contábil IV foi o aumento de capital social, no valor de $ 30.000, em dinheiro. ( ) O fato contábil II foi o recebimento de duplicatas, no valor de $ 5.000, em dinheiro. ( ) O fato contábil I foi a compra de mercadorias para revenda, no valor de $ 5.000, à vista e em dinheiro. ( ) O fato contábil III foi o pagamento de salários aos funcionários, no valor de $ 15.000, em dinheiro.
A sequência está correta em
Disciplina:
Contabilidade Pública
De acordo a escrituração contábil no Sistema Orçamentário de um Município aprovada pela Lei Orçamentária em descrição das Receitas, tem-se:
Receitas Correntes – R$ 10.200.000,00. Receitas de Capital – R$ 800.000,00.
Conforme o exposto, assinale a afirmativa correta.
Receitas Correntes – R$ 10.200.000,00. Receitas de Capital – R$ 800.000,00.
Conforme o exposto, assinale a afirmativa correta.
Disciplina:
Contabilidade Geral
Conforme Santos (2003, p.35), a Demonstração do Valor Adicionado (DVA) “[...] deve ser entendida como a forma mais competente criada pela Contabilidade para auxiliar na medição e demonstração da capacidade de geração, bem como de distribuição da riqueza de uma entidade”. Essa demonstração foi uma inovação implementada pela Lei nº 11.638/2007 para dar maior transparência às demonstrações financeiras. Sobre essa nova demonstração, estudada no texto-base da disciplina, analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) A DVA tem por foco a demonstração do lucro dos acionistas, uma vez que todas as empresas possuem como finalidade a geração de lucros. ( ) Em seu processo histórico, a DVA estava, inicialmente, inserida no chamado balanço social. ( ) A DVA é uma demonstração cuja divulgação é obrigatória para as Sociedades Anônimas (S/A) de capital aberto e fechado. ( ) Na DVA, as vendas de mercadorias, produtos e serviços devem constar de acordo com as normas contábeis, com observância do Princípio da Competência, assim como todas as demonstrações financeiras.
A sequência está correta em
