Questões de Concurso
Filtrar
1.289.906 Questões de concurso encontradas
Página 82841 de 257.982
Questões por página:
Para as empresas privadas a NBC TG 26 e 51 regulamentam essa demonstração, enquanto, para os entes públicos, aplica-se a NBC TS 11. De forma complementar, a Secretaria do Tesouro Nacional, através do Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 11ª edição, além de outras disposições, instrui e orienta sobre a DMPL.
Considerando este contexto e focando na DMPL dos entes públicos, avalie a afirmação abaixo e em seguida responda ao que se pede:
“A DMPL é obrigatória para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas e facultativa para os demais órgãos e entidades dos entes da Federação.”
Em relação a essa afirmação e após a sua análise, dentro do contexto, assinale a alternativa correta.
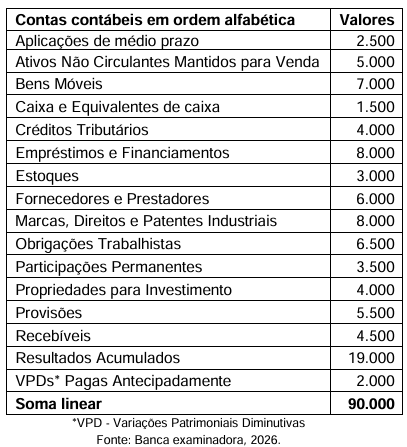
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
Marque a alternativa que representa corretamente o conjunto completo das demonstrações contábeis com base na NBC TSP 11 – Apresentação das Demonstrações Contábeis para as entidades públicas.
Demonstrações contábeis consolidadas são as demonstrações contábeis de entidade econômica em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da entidade controladora e de suas controladas são apresentados como se fossem de uma única entidade econômica.
A consolidação das demonstrações contábeis de que trata a norma NBC TSP 17 – Demonstrações Contábeis Consolidadas, não se confunde com a consolidação para fins de prestação de contas, bem como com a consolidação das contas, nacional e por esfera de governo, exigidas pela legislação brasileira.
De acordo com os procedimentos de consolidação da NBC TSP 17, após combinarem itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa do controlador com os das controladas, a entidade deve:
I. Compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela do patrimônio líquido de cada controlada.
II. Eliminar integralmente ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa relacionados a transações entre entidades da mesma entidade econômica (superávits ou déficits resultantes de transações como ativos, tais como estoque e ativos fixos, são eliminados integralmente).
Após examinar enunciado desta questão, é correto afirmar em relação as afirmativas I e II acima, que:
Após o reconhecimento inicial do ativo imobilizado com base na NBC TSP 07 – Ativo Imobilizado e no Manual de Contabilidade Aplicada ao Setor Público (PCASP), 11ª Edição de 2024, a entidade deve mensurar esses itens escolhendo entre o ____________, onde o item do ativo é evidenciado pelo custo menos qualquer depreciação e redução ao valor recuperável acumuladas, ou pelo ____________, segundo o qual o item do ativo, cujo valor justo possa ser mensurado confiavelmente, deve ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação, menos qualquer depreciação e redução ao valor recuperável acumuladas subsequentes. A política adotada deve ser uniforme em cada classe de ativos imobilizados.
