Questões de Concurso
Filtrar
1.395 Questões de concurso encontradas
Página 52 de 279
Questões por página:
Questões por página:
Concurso:
Prefeitura de São Martinho - RS
Disciplina:
Contabilidade de Custos
A adequada mensuração e utilização das informações de custos representam
importante instrumento de apoio à gestão pública contemporânea, especialmente no contexto de
avaliação de desempenho, planejamento institucional e controle da aplicação dos recursos públicos.
Considerando as disposições da NBC TSP 34, assinale a alternativa correta.
Concurso:
Prefeitura de São Martinho - RS
Disciplina:
Contabilidade de Custos
O custo das mercadorias vendidas corresponde ao valor das mercadorias
efetivamente ___________ durante o período. Já o inventário físico destina-se à verificação
quantitativa e qualitativa dos _____________ da entidade.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Concurso:
Prefeitura de Vitória da Conquista - BA
Disciplina:
Contabilidade de Custos
A sustentabilidade financeira de uma unidade
produtiva artesanal exige rigor na composição do
preço de venda. Em relação à engenharia de custos
aplicada ao objeto artístico, informe se é
verdadeiro (V) ou falso (F) o que se afirma a seguir
e assinale a alternativa com a sequência correta.
( ) Na formação do preço, o custo dos insumos materiais compõe o custo direto, enquanto a remuneração do tempo de produção é classificada tecnicamente como margem de lucro variável.
( ) Os custos indiretos fixos, como energia, locação de espaço e conectividade, devem ser submetidos ao rateio proporcional para a correta absorção pelo valor unitário de cada peça.
( ) O pró-labore (remuneração do trabalho) e o lucro (remuneração do capital) são conceitos distintos; o lucro deve ser calculado após o desconto de todos os custos, inclusive o salário do artesão.
( ) A estratégia de precificação no artesanato deve pautar-se pelo valor agregado e pela diferenciação competitiva, evitando-se o balizamento de preços pela economia de escala da produção industrial.
Uma empresa produz e vende mensalmente 50.000 unidades de um único produto. Os custos fixos mensais totalizam R$ 300.000
e os custos variáveis somam R$ 800.000. Sabendo que o preço unitário de venda praticado é R$ 56,00, o ponto de equilíbrio
contábil, em quantidade de unidades vendidas, é:
Uma empresa produz mensalmente 20.000 unidades de um único produto, os custos e despesas variáveis totalizam R$ 30 por
unidade e os custos fixos mensais totalizam R$ 210.000. A empresa está avaliando qual deve ser o preço de venda a ser praticado,
tendo como objetivo maximizar o lucro. Para isso, dispõe das seguintes informações:
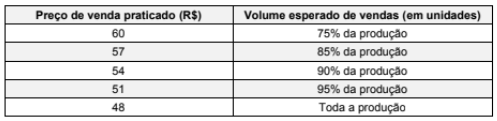
O preço de venda a ser escolhido pela empresa de modo a atender seu objetivo é, em reais,
O preço de venda a ser escolhido pela empresa de modo a atender seu objetivo é, em reais,
