Questões de Concurso
Filtrar
809.231 Questões de concurso encontradas
Página 146857 de 161.847
Questões por página:
Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, quando do pagamento ou crédito da aludida multa contratual rescisória, deverá reter, o Imposto de Renda na Fonte, em reais Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, responsável pelo ônus pecuniário dessa rescisão contratual, quando do crédito ou pagamento da multa contratual, deverá reter o Imposto de Renda Retido na Fonte (IRRF), em reais, de
Nos termos do Plano de Contas Referencial do Sped Contábil, Tabelas de Códigos, Registro I051 Campo 4, o direito resultante dessa venda a prazo deve ser registrado e classificado no balanço de 31/12/2011, como segue:
A comercial MO comprou a prazo um lote de produtos para seu próprio consumo, fora da atividade operacional, no decorrer do próximo semestre, como segue:
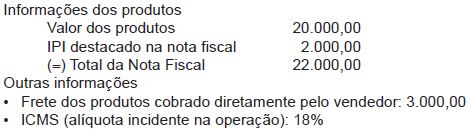
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
O fato gerador da incidência do ICMS sobre a mercadoria, importada por uma empresa comercial, ocorre no seu(sua) respectivo(a)
Uma empresa tributada pelo lucro real apurou, no quarto trimestre de 2011, o imposto de renda devido de R$ 30.000,00 parcelados em 3 quotas de igual valor, uma vez que cada uma delas supera o limite mínimo estabelecido para o imposto e para a quota pela legislação fiscal.
Considerando-se as informações recebidas em conjunto com as determinações da legislação fiscal vigente, para o pagamento do imposto de renda parcelado, o valor da 2ª quota, quitada no mesmo dia de seu vencimento, 29/02/2012, em reais, foi de
Dados: Taxas referenciais do Sistema Especial de Liquidação e Custódia (Selic), informadas pela Secretaria da Receita Federal, 2012:
janeiro = 0,89% fevereiro = 0,75% março = 0,82%
