Questões de Concurso
Filtrar
78 Questões de concurso encontradas
Página 1 de 16
Questões por página:
Questões por página:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
A Contabilidade Pública, por força do art. 85 da Lei nº
4.320/1964, deverá ser organizada de forma a permitir o acompanhamento da execução orçamentária
e o conhecimento da composição patrimonial. Por sua
vez, a Demonstração das Variações Patrimoniais deverá
evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária,
e indicar o resultado patrimonial do exercício. Em observância ao contido na lei e de acordo com os procedimentos orçamentários, a despesa é considerada executada
na seguinte etapa:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
O registro da receita orçamentária ocorre no momento
da arrecadação, conforme art. 35 da Lei nº
4.320/1964
e decorre do enfoque orçamentário dessa Lei, tendo
por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. O registro
contábil da arrecadação da receita durante a execução
do orçamento, considerando a natureza da informação
orçamentária, será:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
mostrar texto associado
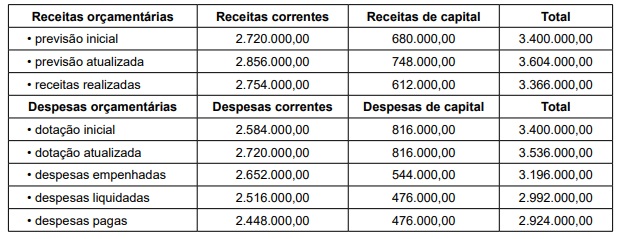
Considerando essas informações, o valor correspondente à economia orçamentária em 30.11 do período
em análise corresponde a:
Concurso:
AresPCJ - SP
Disciplina:
Contabilidade Pública
De acordo com a contabilidade aplicada ao setor público
brasileiro, são estágios da receita pública:
Concurso:
Prefeitura de Campinas - SP
Disciplina:
Contabilidade Pública
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas e constitui despesa orçamentária.
Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
